Reikningslykillinn
Í Cashfulness á hver færsla heima á reikningi og reikningarnir eru skipulagðir í reikningslykil: tré sem er flokkað í hluta og endurspeglar rökfræði tvíhliða bókhalds. Reikningaskjárinn er upphafspunktur þinn til að kanna uppbygginguna, stofna nýja reikninga og halda þeim í samræmi við raunveruleikann.
Trjáuppbyggingin
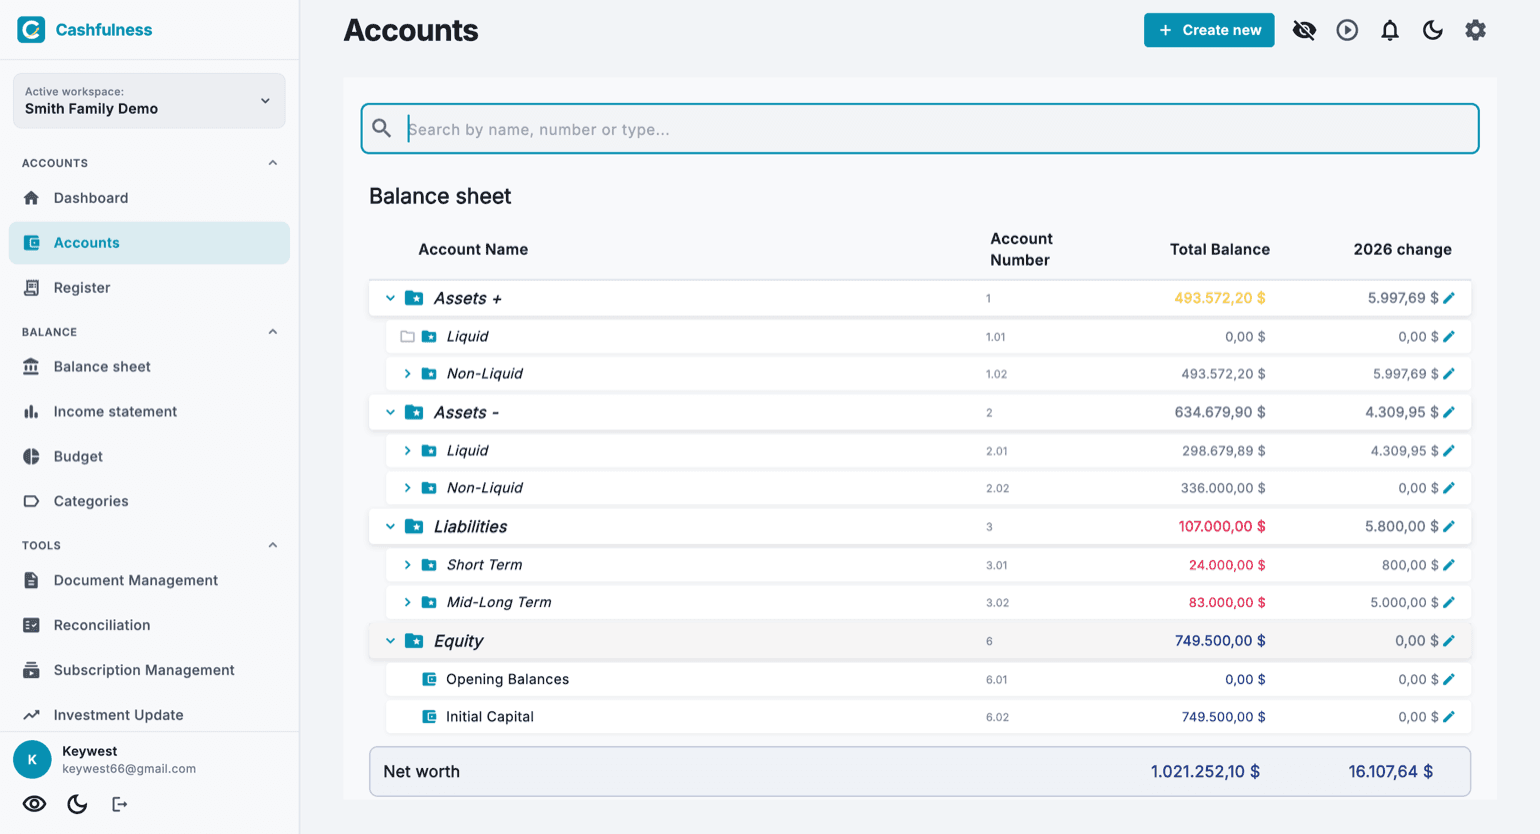
Reikningaskjárinn sýnir reikningslykilinn sem útvíkkanlegt tré, flokkað eftir hlutum. Efnahagsreikningurinn inniheldur Eignir+ (framleiðandi eignir, þær sem skapa verðmæti), Eignir- (reiðufé án ávöxtunar og eignir til persónulegra nota), Skuldir og Eigið fé. Tekjur og Gjöld eiga hins vegar heima í Rekstrarreikningi.
Hver lína sýnir nafn reikningsins, reikningsnúmerið, heildarstöðuna og breytinguna á yfirstandandi ári. Hlutar opnast og lokast með örinni við hliðina á nafninu, og leitarstikan efst gerir þér kleift að finna reikning eftir nafni, númeri eða tegund.
Neðst á síðunni sýnir samantektarlína heildar Eigið fé vinnusvæðisins: muninn á því sem þú átt og því sem þú skuldar.
Til að halda kostnaði reksturs aðskildum frá kostnaði heimilisins hefurðu tvær leiðir. Dugi að greina þá í sundur býrðu til skipulagsreikning — «Rekstur» — og hengir kostnað og tekjur undir hann: skýrslurnar flokka þau saman og merkin gefa þverskurðinn. Eigi heimarnir tveir alls ekki að snertast þarftu annað bókhaldsrými, en það fylgir aðeins Ultra: með Free og Premium er rýmið eitt. Í báðum tilvikum borgar sig að blanda ekki saman lausafjárreikningunum.
Að færa og endurraða reikningum
Hver og einn af þínum eigin reikningum hefur, hægra megin, handfang til að draga (punktatáknið). Með músinni dregurðu einfaldlega; með fingrinum þarftu fyrst að halda handfanginu inni og draga svo: það er vörnin sem leyfir trénu að halda áfram að skruna eðlilega.
Á meðan þú dregur hefur hver lína þrjú svæði. Fyrir ofan eða neðan systkinareikning birtist innsetningarlína: það er endurröðunin, röðin sem þú velur helst og reikningsnúmerin úthlutast sjálfkrafa á ný. Yfir miðri möppu er línan auðkennd: það er flutningurinn, reikningurinn skiptir um stað í trénu og tekur alla undirreikninga sína með sér, númerin meðtalin. Lokuð mappa opnast sjálf ef þú heldur reikningnum yfir henni andartak.
Forritið hafnar sleppingum sem myndu skemma uppgjörin, og lætur þig vita: reikningur kemst ekki inn í möppu annarrar fjölskyldu, getur ekki endað inni í eigin afkomanda, og kerfisreikningar verða ekki færðir. Handfangið hverfur þar sem hreyfingin hefði enga merkingu: á meðan leit stendur og þegar stafrófsröð er virk, því þar ræður nafnið staðsetningunni.
Gjaldmiðlar og litir stöðu
Hver reikningur hefur sinn eigin gjaldmiðil, valinn þegar hann er stofnaður. Þú getur haldið tékkareikningnum þínum í evrum og fjárfestingarreikningi í dollurum: Cashfulness skráir hverja færslu í gjaldmiðli reikningsins og umreiknar samtölur þegar þörf krefur.
Stöður nota merkingarbæra liti: með einu augnakasti geturðu séð eðli hverrar tölu, til dæmis Skuldir aðskildar frá því sem þú átt, og Eigið fé aðskilið frá öllu öðru. Litur kemur aldrei í stað bókhaldslegs formerkis, hann gerir aðeins lesturinn auðveldari.
Að stofna reikning með leiðarvísinum
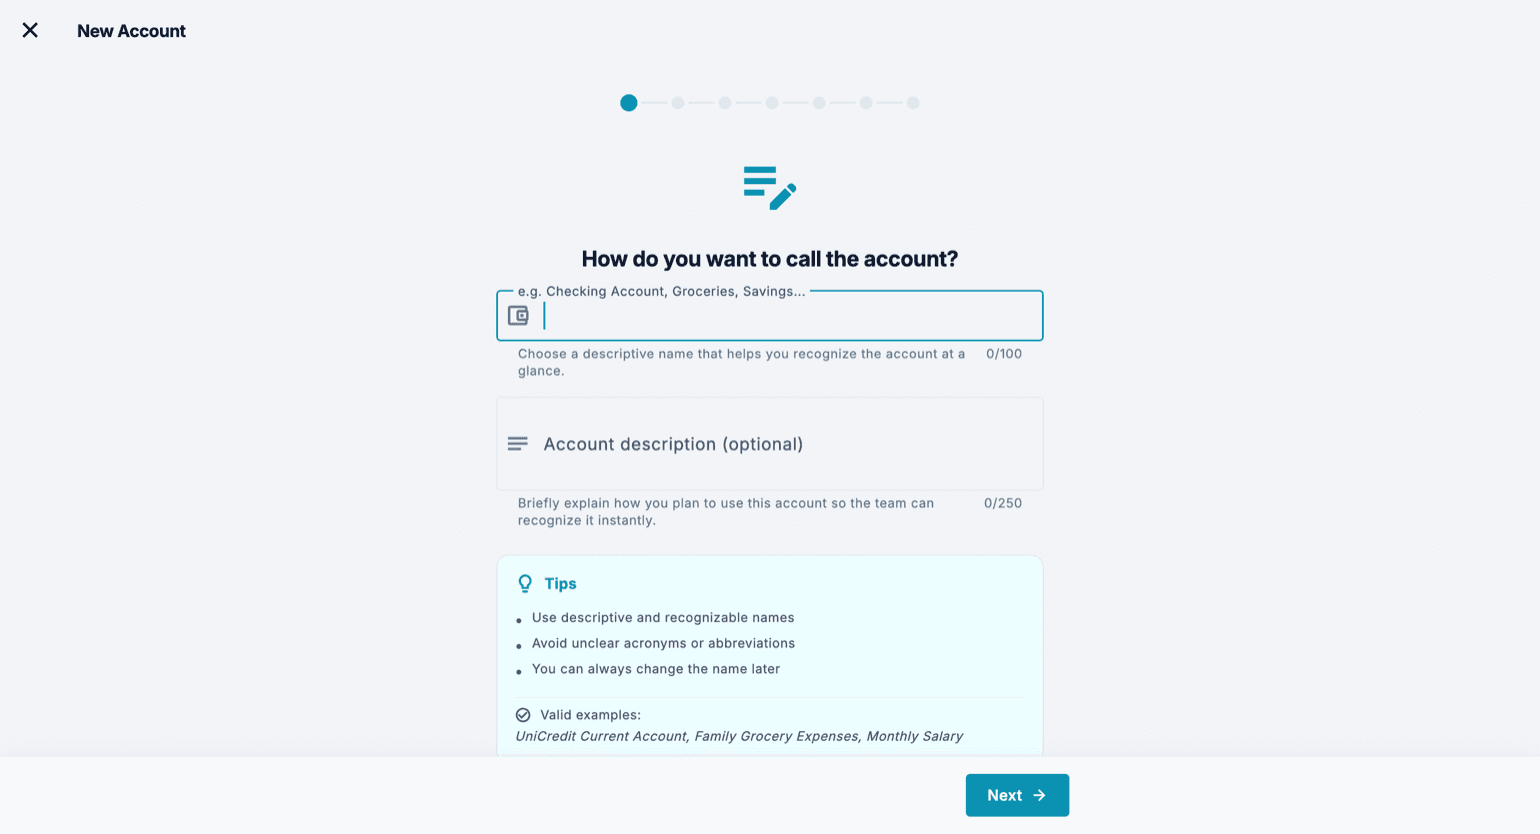
Plúshnappurinn í neðra hægra horninu opnar leiðarvísinn Nýr reikningur, sem leiðir þig skref fyrir skref. Leiðarvísirinn spyr aðeins um það sem þarf, eitt skref í einu, og sýnir tillögur og gild dæmi á leiðinni.
Ef þú stofnar reikning beint undir Skuldum býður undirgerðarskrefið einnig upp á færslurnar einu þrepi neðar — kreditkort, lán, skattaskuldir, húsnæðislán — og segir strax í hvaða möppu hann lendir; sé mappan ekki til enn býr forritið hana til við vistun.
Þú getur líka stofnað reikning án þess að yfirgefa það sem þú ert að gera: neðst í hverjum fellilista reikninga, í færslueyðublaðinu og hinum eyðublöðunum sem skrá færslur (gjalddagar, samningar, endurteknar færslur, húsnæðislán, kaup og sala, afskriftir, endurmöt), er valkosturinn Búa til nýjan reikning, jafnvel áður en þú skrifar nokkuð. Ef þú hefur þegar skrifað nafn byrjar leiðarvísirinn á því, og í lokin kemstu aftur þangað sem þú varst, með nýja reikninginn þegar valinn.
- Gefðu reikningnum lýsandi, þekkjanlegt heiti, til dæmis nafn bankans eða tilgang reikningsins. Þú getur bætt við valfrjálsri lýsingu, gagnlegt ef þú deilir vinnusvæðinu með öðrum.
- Veldu tegund reiknings: hún ræður því í hvaða hluta trésins reikningurinn lendir og hvernig staða hans hegðar sér.
- Veldu yfirreikninginn beint úr trénu: nýi reikningurinn mun sitja fyrir neðan hann og erfa stöðu hans í uppbyggingunni.
- Stilltu eiginleika reikningsins út frá því hvernig þú ætlar að nota hann (sjá næsta hluta).
- Staðfestu: reikningurinn birtist strax í trénu, tilbúinn til að taka við færslum.
Eiginleikar reiknings
Þegar þú stofnar reikning (og síðar þegar þú breytir honum) getur þú stillt eiginleika sem breyta hegðun hans. Bankareikningar, kreditkort og reikningar fyrir fjárfestingar eða rafmyntir fara sjálfkrafa í Afstemmingu: ef þú þarft ekki á einhverjum þeirra að halda þar skaltu kveikja á «Útiloka frá afstemmingu». Áskriftir eru hins vegar ekki lengur merktar á reikninginn: þær eru skráðar sem samningar í Verkfæri → Áskriftir og veitur.
Markaðsvirðismat: hannað fyrir fjárfestingar, gerir þér kleift að uppfæra verðmæti reikningsins reglulega með Fjárfestingaruppfærslum. Afskriftir: fyrir eignir sem tapa verðmæti með tímanum, eins og bíl eða tæki, þannig að reikningslykillinn endurspegli raunverulegt verðmæti frekar en kaupverð.
Laust og bundið: hér færir valið reikninginn í raun og veru, því lausafjárstaðan ræðst ekki af undirtegundinni heldur af því hvar reikningurinn situr í trénu. Áður en appið færir hann segir það þér hvert það er að fara með hann, og athugaðu að „Laust fé“ og „Bundið fé“ eru til í báðum greinum eignanna — líttu á alla slóðina, ekki bara heitið.
Reikningur sem er ekki bara þinn á sér þrjár ólíkar leiðir, og valið ræðst af því hver skráir færslurnar. Ef aðeins þú skráir en helmingur eignarinnar tilheyrir öðrum þarftu eignarhlutinn: kveiktu á «Eignarhlutur» í leiðsagnarforritinu og skrifaðu þitt hlutfall í reitinn «Þinn hlutur». Færslurnar standa áfram á fullu virði — komi inn 1.000 € skráir forritið 1.000 €, ekki 500 — annars gengi samanburðurinn við bankayfirlitið ekki lengur upp. Hlutinn er linsa: hann breytir aðeins því hversu þungt reikningurinn vegur í Tiltæku lausafé og Hreinni eign, og í rekstrarreikningi á hann alls ekki við. Hann er settur reikning fyrir reikning, aldrei á möppu: tvær fasteignir í sömu möppu geta haft ólíka hluti.
Skráið þið hins vegar bæði, hvort úr sínu forriti, er hlutinn ekki það sem þú þarft: notaðu «Samnýta reikning» á síðu reikningsins. Í rými hins aðilans verður til hans eigin reikningur með hans eigin færslum, og reikningurinn les þá á tvo vegu: «Minn hluti» eru þínar línur og það er talan sem fer í þína mælikvarða, en «Raunstaða reikningsins» eru línur allra saman og sú tala sem borin er saman við yfirlitið. Eignarhluturinn er hér vísvitandi útilokaður, því þinn hluti er hvort eð er aðeins það sem þú skráðir sjálfur. Þriðja leiðin er enn annað: að deila öllu bókhaldsrýminu, með hlutverkum þess og heimildum.
Aðeins efnahagsreikningar eru samnýttir, það er eignir og skuldir, aldrei gjalda- eða tekjuflokkar. Samnýtingin er til þess að tengja aftur saman það sem utan forritsins er aðeins eitt: bankareikningurinn er einn og yfirlitið sem stemma þarf af við er eitt. Gjaldaflokkur er ekki einn hlutur í heiminum, hann er sú leið sem hver og einn flokkar sín eigin útgjöld eftir, og hann helst hans. Þetta er ekki takmörkun, heldur einmitt aðferðin: þar sem hver og einn skráir sínar eigin færslur með sínum eigin flokkum sérðu í gjaldaskýrslunum þínum aðeins það sem þú hefur sjálfur eytt.
Sameiginleg útgjöld: hver borgar og hver ber þau sem gjöld
Einn sameiginlegur reikningur, tvær manneskjur, og spurningin sem kemur alltaf aftur: hvað kostaði þetta mig? Cashfulness skiptir ekki útgjöldum milli tveggja bókhaldssvæða upp á eigin spýtur, en með reikningunum sem þú átt nú þegar kemstu alla leið, og allt stemmir upp á sent. Reglan er aðeins ein: sá sem skráir útgjöld ber þau öll í sínum eigin gjöldum; til að bera aðeins helminginn fer helmingur hins aðilans á reikninginn «Okkar á milli», skuld sem segir hversu mikið þið skuldið hvort öðru; og hverja línu á yfirliti sameiginlega reikningsins skráir aðeins annað ykkar, í heild. Út frá þessu koma tvær uppskriftir, og sá sem borgar skráir nákvæmlega sömu færsluna í báðum.
Í fyrstu uppskriftinni skráir aðeins þú. Sameiginlegi reikningurinn stendur óskiptur á þínu svæði, með stöðunni sem hann hefur nú þegar, og við hliðina á honum býrðu til «Okkar á milli»: tegundin Skuldir, inni í «Skammtíma», með «Eignarhlut» slökktan. Í skrefinu «Upphafsstaða» skrifar þú hversu mikið af peningunum sem liggja í dag á sameiginlega reikningnum tilheyrir hinum aðilanum, svarar «Nei, þetta er staða sem ég átti fyrir» og setur inn dagsetninguna frá því að sameiginlegi reikningurinn hefur haldið þeim. Svaraðu ekki «Já» og bentu á sameiginlega reikninginn: þá lenti mótfærslan þar og sameiginlegi reikningurinn stækkaði án þess að ein einasta evra kæmi inn.
Upp frá því verða sameiginleg útgjöld að einni færslu með þremur línum, sem skrifuð er úr tegundinni «Annað» í færslueyðublaðinu: sameiginlegi reikningurinn í Kredit fyrir alla upphæðina, gjaldareikningurinn þinn í Debet fyrir þinn helming, «Okkar á milli» í Debet fyrir hans helming. Helmingur hins aðilans er rúnnaður niður að næsta senti, og sentið sem stendur út af verður eftir hjá þeim sem borgar. Innborgun hans á sameiginlega reikninginn, launin til dæmis, fer hins vegar öll á «Okkar á milli», og þín eigin persónulegu útgjöld fara öll á þín eigin gjöld.
Í annarri uppskriftinni skráið þið bæði, hvort af sínu svæði, og deilið báðum reikningunum: þeim sameiginlega og «Okkar á milli». Sá sem borgar skrifar eins og áður; hinn aðilinn skráir sinn helming sem útgjöld greidd af «Okkar á milli», og línurnar á yfirlitinu sem eru hans skráir hann á sameiginlega reikninginn á sínu eigin svæði. Til að fara úr fyrstu uppskriftinni í þá seinni færirðu stöðuna á «Okkar á milli», köllum hana X: á þínu svæði «Okkar á milli» X í Debet og sameiginlegi reikningurinn X í Kredit, á hans svæði sameiginlegi reikningurinn X í Debet og «Upphafsstöður» X í Kredit. Boðið sendir enga tilkynningu: hinn aðilinn finnur það í Stillingar, Bókhaldssvæði, Stjórna svæði, «Reikningar samnýttir með mér».
Þrennt er gott að vita áður en þú byrjar. Í fyrstu uppskriftinni telur Laust fé tiltækt allan sameiginlega reikninginn, peninga hins aðilans meðtalda: þinn hluti er sameiginlegi reikningurinn að frádregnu «Okkar á milli». Á samnýttum reikningi sér hinn aðilinn þínar línur, með skýringunni og heitum hinna reikninganna í færslunni, flokknum meðtöldum. Og á samnýttum reikningi sýnir afstemmingin aðeins þínar eigin línur og hakar aðeins við þær, svo gagnvart yfirlitinu í heild nær Mismunurinn aldrei núlli: yfirlitið er borið saman við «Raunstöðu reikningsins», á skjá samnýtta reikningsins.
- Sameiginlegi reikningurinn er þegar með 3.000 € úr upphafsuppsetningunni, og honum er ekki hreyft. Þú býrð til «Okkar á milli» og skrifar 1.500 í skrefinu «Upphafsstaða»: til verða «Okkar á milli» 1.500 í Kredit og «Upphafsstöður» 1.500 í Debet. Hrein eign þín lækkar um 1.500 €, og það er rétt, því þeir peningar voru hans.
- Launin hans, 1.800, berast inn á sameiginlega reikninginn: sameiginlegur reikningur 1.800 í Debet, «Okkar á milli» 1.800 í Kredit.
- Matarinnkaup upp á 120 greidd af sameiginlega reikningnum, ein færsla með þremur línum: sameiginlegur reikningur 120 í Kredit, Matvörur 60 í Debet, «Okkar á milli» 60 í Debet.
- Reikningur upp á 87,35: helmingur hans, rúnnaður niður, er 43,67. Sameiginlegur reikningur 87,35 í Kredit, Veitur 43,68 í Debet, «Okkar á milli» 43,67 í Debet.
- Kvöldverður sem þú borðaðir einn, 80, líka greiddur af sameiginlega reikningnum: hann er allur þinn. Afþreying 80 í Debet, sameiginlegur reikningur 80 í Kredit.
- Mánaðamótaathugun: sameiginlegi reikningurinn sýnir 4.512,65 €, eins og yfirlitið. «Okkar á milli» sýnir 3.196,33 €, það er að segja peningana hans sem liggja á sameiginlega reikningnum. Þinn hluti af sameiginlega reikningnum er mismunurinn, 1.316,32 €, og í gjöldunum þínum standa 183,68 €.
- Skráið þið bæði, skiptir sami mánuðurinn aðeins um hlið: launin skráir hann á sameiginlega reikninginn á sínu svæði, og helmingana sína tvo skrifar hann sem útgjöld greidd af «Okkar á milli», Matvörur 60 og Veitur 43,67. Athugunin verður þessi: raunstaða sameiginlega reikningsins jöfn yfirlitinu, og raunstaða «Okkar á milli» núll.
Að gefa stöðu reikningi sem stofnaður er eftir uppsetninguna
Þegar þú opnar vinnusvæðið spyr upphafskönnunin um stöðu hvers reiknings og skráir opnunarfærslurnar fyrir þig. En könnunin er aðeins gerð einu sinni, og reikningar sem þú stofnar á næstu mánuðum byrja á núlli: tékkareikningur opnaður í mars, eða sparireikningur sem þú hafðir gleymt, standa tómir þótt í raun séu peningar á þeim.
Þess vegna hefur leiðarvísirinn Nýr reikningur lokaskref, sem má sleppa, þar sem spurt er um upphafsstöðuna. Það birtist aðeins á reikningum efnahagsreikningsins — upphafsstaða er ekki til fyrir gjalda- eða tekjureikning — og ef þú skilur fjárhæðina eftir auða verður ekkert til. Ef þú slærð inn fjárhæð spyr leiðarvísirinn þig aðeins einnar spurningar: koma þessir peningar af reikningi sem þú átt nú þegar í Cashfulness?
Að svara þeirri spurningu rétt skiptir öllu, því það ræður hvort eigið fé þitt breytist. Komi peningarnir af reikningi sem þú átt fyrir (þú fluttir þá af tékkareikningnum yfir á sparireikninginn) er um innri millifærslu að ræða: mótfærslan fer á reikninginn sem þú bendir á og eigið fé stendur í stað. Ef þú ert hins vegar að lýsa yfir einhverju sem appið vissi ekki um fer mótfærslan á „Upphafsstöður“ og eigið fé breytist: það hækkar ef þú lýsir yfir einhverju sem þú átt, og lækkar ef þú lýsir yfir skuld, eins og húsnæðisláni eða stöðu á kreditkorti.
Fyrir skuldir skráir þú það sem þú skuldar sem jákvæða tölu: appið sér um bókhaldslega formerkið.
Leiðarvísirinn spyr þig líka frá hvaða tíma þú hefur átt það sem þú ert að lýsa yfir, og reiturinn er auður í byrjun. Áður fékk færslan dagsetningu þess dags sem þú fylltir út leiðarvísinn: hús sem þú hafðir átt í tíu ár og skráðir í ágúst leit út eins og eign sem hefði vaxið á þessu ári, og breytingin „frá janúar“ á forsíðunni blés út um fjárhæð sem aldrei hafði vaxið. Með réttri dagsetningu standast tölur ársins áfram. Rekstrarreikningurinn hreyfist hvort eð er ekki: opnunarfærsla snertir reikninginn og eigið fé, aldrei tekjur eða gjöld, svo engin dagsetning getur breytt afkomu liðins árs.
Að leiðrétta könnun sem þegar er lokið
Upphafsmyndin er aðeins tekin einu sinni, en hún er ekki meitluð í stein. Færslan sem könnunin bjó til á heima í Skrá eins og hver önnur færsla: þú finnur hana með því að leita að „Upphafsstaða“, opnar hana, og þaðan getur þú leiðrétt fjárhæðir, bætt við línu fyrir reikning sem þú hafðir gleymt eða fært dagsetninguna á daginn sem þú gerðir raunverulega upp stöðuna.
Þetta er rétta leiðin til að laga stöðu sem slegin var rangt inn við uppsetninguna, og betri en leiðréttingarfærsla: með því að leiðrétta opnunina verða skýrslur allra tímabila réttar á ný, en leiðrétting dagsett í dag skildi mánuðina þar á milli eftir ranga.
Faldir reikningar
Ekki er þörf á hverjum reikningi á hverjum degi: lokaður eða sjaldan notaður reikningur getur troðið tréð. Þú getur falið hann án þess að eyða honum, þannig að bókhaldssaga hans haldist ósnert.
Augntáknið á tækjastikunni sýnir eða felur falda reikninga: þegar það er slökkt sérðu aðeins virka reikninga, þegar þú kveikir á því birtast þeir allir aftur.
Að stemma af reikning
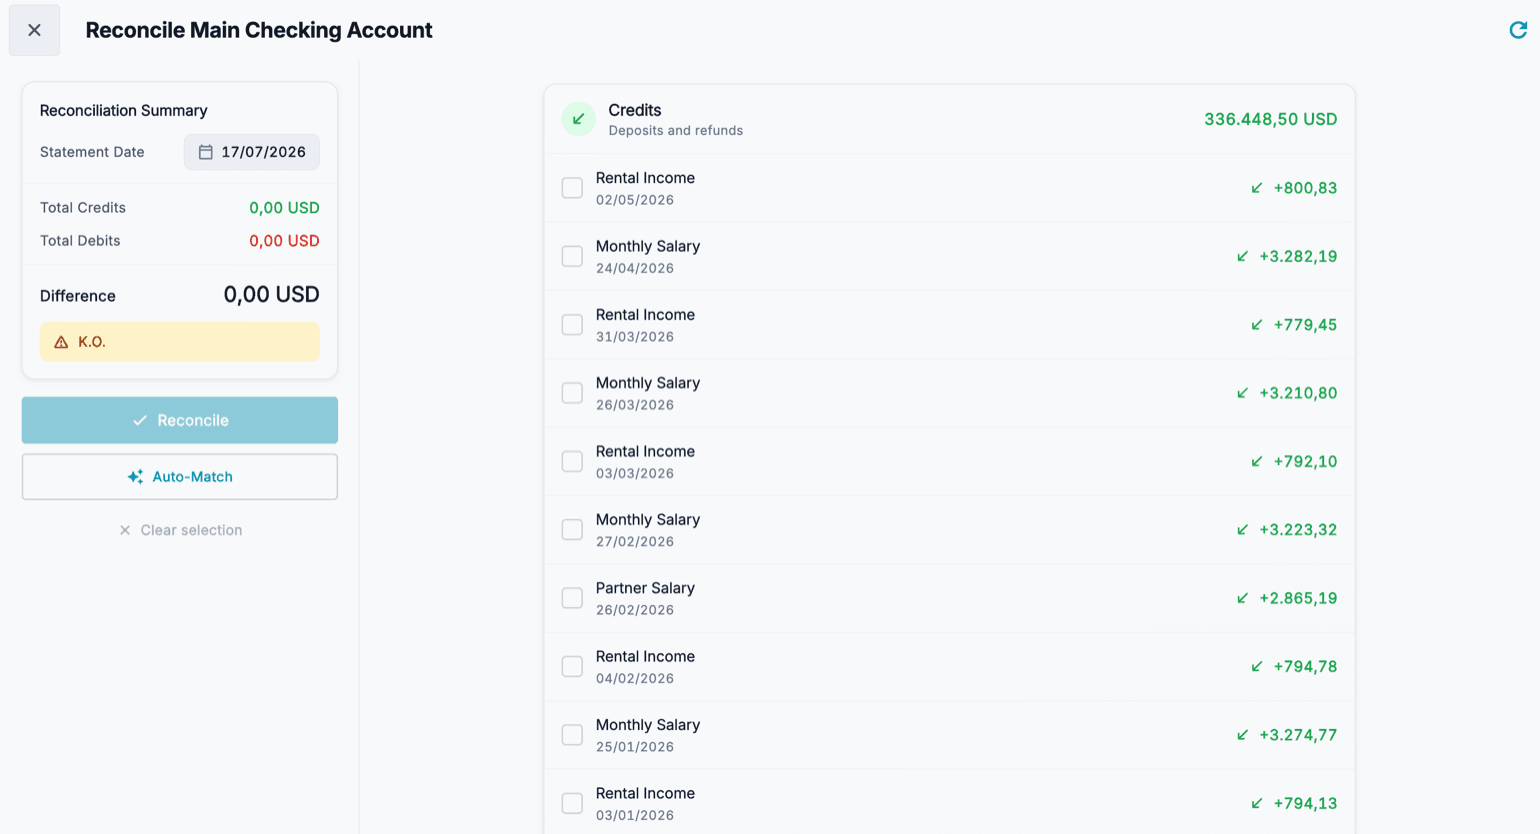
Afstemming er augnablikið þegar þú berð Cashfulness saman við bankayfirlitið þitt. Í hlutanum Afstemming velur þú reikninginn og færð lista yfir skráðar færslur, skipt í Innborganir (mótteknar innlagnir og endurgreiðslur) og Úttektir (útgjöld).
Þú hakar við hverja færslu sem þú finnur á yfirlitinu: Samtals innborganir og Samtals úttektir uppfærast eftir því sem þú vinnur, ásamt Mismuninum. Á meðan stöðuprófunin stemmir ekki, gefur appið það til kynna; um leið og Mismunurinn nær núlli getur þú staðfest með hnappinum Afstemma.
- Opnaðu Afstemmingu og veldu reikninginn sem á að stemma af.
- Stilltu viðmiðunardagsetningu bankayfirlitsins.
- Hakaðu við færslurnar sem birtast á yfirlitinu eina af annarri, bæði í hlutanum Innborganir og í hlutanum Úttektir.
- Athugaðu Mismuninn neðst: hann verður að ná núlli. Ef hann gerir það ekki, leitaðu að vantandi eða umfram færslu.
- Ýttu á Afstemma til að staðfesta: hakaðar færslur eru merktar sem afstemmdar.