
Skráin
Skráin safnar öllum færslum virka vinnusvæðisins í einn tímaraðaðan lista. Hér skoðar þú fyrri virkni, skráir nýjar færslur og bregst við þeim sem fyrir eru. Á bak við tjöldin er hver færsla tvíhliða: að minnsta kosti tvær hreyfingar sem jafna hvor aðra út, en forritið byggir þær fyrir þig úr einföldu eyðublaði.
Skráin í hnotskurn
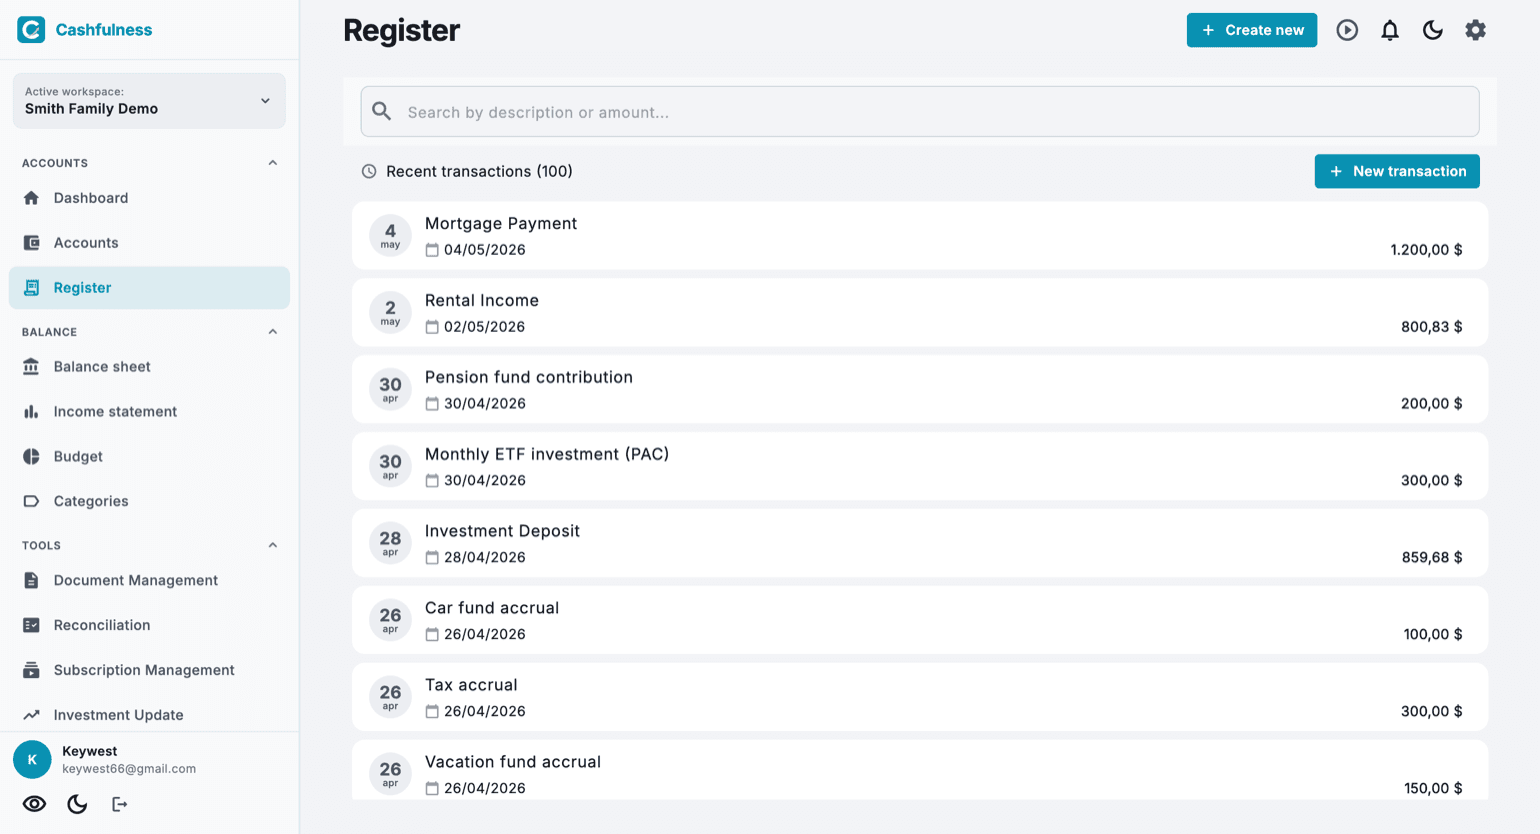
Þegar þú opnar Skrána af hliðarstikunni sérðu nýjustu færslurnar á vinnusvæðinu, raðaðar frá þeirri nýjustu. Hver lína sýnir dagsetningu, lýsingu og upphæð færslunnar.
Stikan efst gerir þér kleift að leita eftir lýsingu eða upphæð: byrjaðu að skrifa og listinn síast eftir því sem þú heldur áfram. Efst til hægri finnur þú hnappinn Ný færsla, sem opnar innsláttareyðublaðið.
Við sumar línur birtist lítill merkimiði við hliðina á lýsingunni: hann þýðir að appið hafi búið til færsluna, ekki þú. Þú sérð hann á verðmötum fjárfestinga, á afskriftum, á upphafsstöðum, á endurteknum færslum og á línum sem komu úr innflutningi. Línur án merkimiða eru þær sem þú skrifaðir handvirkt.
Að búa til nýja færslu
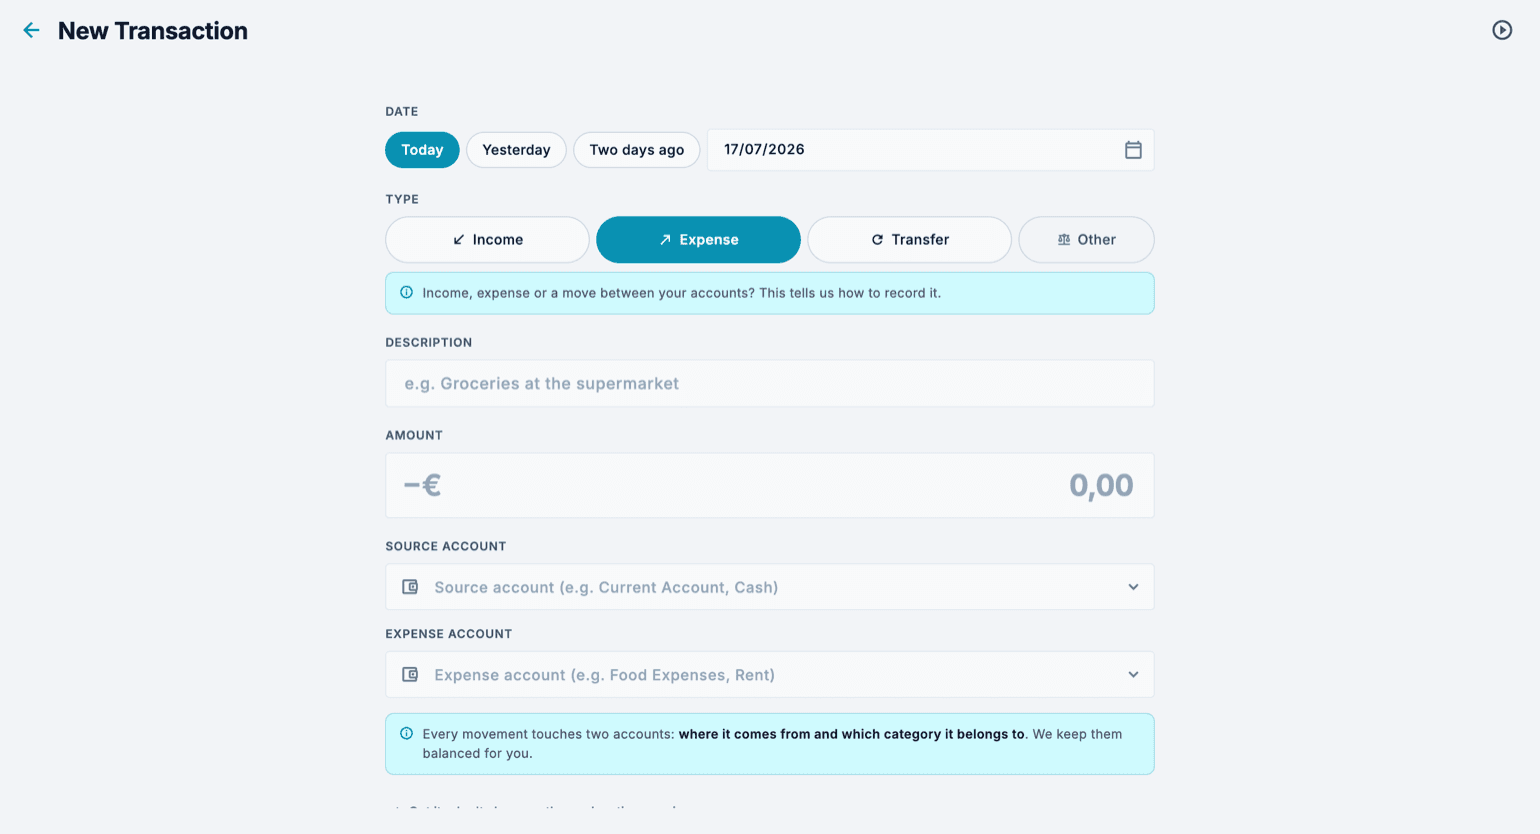
Innsláttareyðublaðið leiðir þig svið fyrir svið. Veldu fyrst tegund færslunnar: Tekjur, Útgjöld, Millifærsla milli þinna eigin reikninga eða Annað fyrir sértilvik. Út frá tegundinni stingur forritið upp á réttum reikningum til að tengja.
Fyrir dagsetninguna færðu skjóta flýtileiðir (í dag, í gær, í fyrradag) ásamt dagatalsvalinu, þannig að skráning síðustu daga eyðslu tekur eina snertingu.
- Í Skránni, ýttu á Ný færsla (eða plússhnappinn í neðra hægra horninu).
- Veldu dagsetningu með flýtileiðum eða úr dagatalinu.
- Veldu tegund: Tekjur, Útgjöld, Millifærsla eða Annað.
- Skrifaðu lýsingu, til dæmis Matvöruinnkaup.
- Sláðu inn upphæð færslunnar.
- Veldu upprunareikning og áfangareikning: fyrir Útgjöld þýðir það reikninginn sem peningarnir fara frá og útgjaldareikninginn sem þau tilheyra (eins og Matvara eða Húsaleiga).
- Staðfestu: færslan birtist strax í Skránni og staða reikninganna sem koma við sögu uppfærist.
Að byrja frá reikningi
Þú getur líka opnað reikning af flipanum Reikningar og búið til færsluna þaðan: reikningurinn er þegar valinn, og hvar hann lendir fer eftir því hvers konar reikningur hann er. Reikningur þar sem peningarnir eru, eins og kortið eða reiðuféð, er sá sem greiðir eða tekur við, og hann helst á sínum stað þótt þú skiptir um tegund færslu. Gjalda- eða tekjureikningur, eins og Internet og sími, fer hins vegar í flokkinn, og þá á aðeins eftir að velja reikninginn sem þú greiðir með eða tekur við greiðslu inn á. Með «Vertu hér fyrir næstu» haldast tegundin, dagsetningin og reikningurinn sem greiddi eftir vistun, og ef þú byrjaðir frá gjalda- eða tekjureikningi, líka flokkurinn.
Á síðu reiknings er líka stika fyrir ofan færslulistann til að skrifa eina línu á eftir annarri, eins og í reikningsskrá í GnuCash. Á meðan þú skrifar lýsinguna stingur forritið upp á færslum sem þegar hafa verið gerðar á þeim reikningi: ef þú velur eina koma lýsing, mótfærsla og síðasta upphæð inn, og upphæðin er þegar valin svo þú getir skrifað yfir hana. Mótfærslan fyllist líka út á meðan þú skrifar, og ef reikningurinn er ekki til býðst forritið til að stofna hann.
Eftir vistun tæmist stikan en heldur dagsetningunni, og bendillinn fer aftur í lýsinguna: ef þú ert að skrá kvittanir þriðjudagsins velurðu dagsetninguna aðeins einu sinni. Hún fer aftur á daginn í dag þegar þú ferð af síðu reikningsins og kemur aftur inn á hana. Fyrir færslu með mörgum línum tekur hnappurinn fyrir heila eyðublaðið með sér það sem þú hefur þegar skrifað.
Tvíhliða bókhald, án áhyggna
Þegar þú vistar færslu býr Cashfulness til að minnsta kosti tvær bókhaldslegar hreyfingar sem jafna hvor aðra út: summa debets og kredits er alltaf núll. Þetta er það sem heldur stöðum þínum, Efnahagsreikningnum og Rekstrarreikningnum samræmdum.
Í reynd lækka gjöld eign (til dæmis tékkareikninginn þinn) og hækka gjaldareikning; millifærsla flytur verðmæti milli tveggja af þínum eigin reikningum án þess að snerta eigið fé þitt. Þú fyllir út einfalda eyðublaðið og forritið ábyrgist bókhaldslega nákvæmni.
Færslur í öðrum gjaldmiðlum
Ef færslan varðar reikninga í mismunandi gjaldmiðlum fær hver reikningur upphæðina í sínum eigin gjaldmiðli: appið leggur til gengi Seðlabanka Evrópu á dagsetningu færslunnar og sýnir þér jafnvirðið áður en þú vistar.
Ef bankayfirlitið sýnir aðra upphæð, til dæmis vegna þess að bankinn notaði sitt eigið gengi, veldu Annað og skrifaðu í línu reikningsins upphæðina sem raunverulega barst: gengið endurreiknast sjálfkrafa. Þannig sýnir hver reikningur nákvæmlega sína eigin peninga og samtölur skýrslnanna eru umreiknaðar í aðalgjaldmiðil bókhaldssvæðisins.
Að breyta, afrita og endurheimta úr ruslinu
Hver lína í Skránni, eins og hver lína í færslulistanum á síðu reiknings, endar á hnappnum ⋮: hann opnar valmynd með Breyta, Afrita og Eyða, án þess að þú þurfir að opna línuna. Í símanum opnast sama valmynd líka ef þú heldur fingri á línunni. Hnappurinn og valmyndin sjást ef þú getur breytt færslum. Afrita kemur sér vel fyrir endurteknar færslur, eins og lánsafborgun eða endurtekin gjöld: það býr til afrit með dagsetningu dagsins í dag og þú breytir aðeins því sem þarf. Sömu aðgerðir eru líka í opnu línunni.
Eyddar færslur hverfa ekki strax: þær fara í ruslið, þar sem þær eru áfram endurheimtanlegar. Þaðan geturðu endurheimt þær í Skrána eða eytt þeim varanlega þegar þú ert viss um að þú þurfir þær ekki lengur.
Færslur skref fyrir skref
Hér fyrir neðan finnur þú færslurnar sem allir lenda í, eina í hverjum kafla: launin, kaup með kreditkortinu, greiðslu kreditkortareikningsins, millifærslu milli eigin reikninga, úttekt í hraðbanka, greiðslu af húsnæðisláninu og endurgreiðslu. Fyrir hverja þeirra finnur þú hvað gerist á einföldu máli, færsluna sem Cashfulness vistar, línu fyrir línu, með dæmaupphæðum, og skrefin í appinu. Sá sem kemur úr GnuCash þekkir hér sömu færslur: aðeins eyðublaðið sem þú skrifar þær í er annað.
Til að lesa færslurnar dugar ein regla: eignir (tékkareikningur, reiðufé, sparireikningur) og kostnaður hækka í Debet; skuldir (kreditkortið, húsnæðislánið) og tekjur hækka í Kredit. Í hverri færslu er Debet samtals jafnt Kredit samtals, það er að segja að summa línanna er núll.
Þú byrjar alltaf á Ný færsla í Skránni (í símanum er það hnappurinn neðst til hægri). Í einfalda hamnum velur þú ekki hliðina: af tveimur reikningum eyðublaðsins fer sá fyrri í Kredit og sá seinni í Debet. Fyrir færslu með fleiri en tveimur línum, eins og greiðslu af húsnæðisláninu, eða ef þú vilt velja hliðina, eins og við endurgreiðsluna, notarðu Annað, sem opnar ítarlega haminn: þar hefur hver lína sinn reikning, sína hlið og sína upphæð, og yfirlitið neðst með Debet samtals og Kredit samtals segir þér hvenær færslan stemmir.
Skref fyrir skref: launin inn á tékkareikninginn
Launin berast inn á tékkareikninginn: staða reikningsins hækkar og um leið skráir þú tekjur. Þetta eru Tekjur. Hér er skráð nettóupphæðin sem berst inn á reikninginn; ef þú vilt líka halda utan um frádráttinn þarftu færslu með fleiri línum með Annað.
Færslan, með launum upp á 2.150,00 €: Tékkareikningur 2.150,00 € í Debet (eignin hækkar); Laun 2.150,00 € í Kredit (tekjurnar eru skráðar). Debet samtals 2.150,00 €, Kredit samtals 2.150,00 €: færslan stemmir.
- Í Skránni ýtir þú á Ný færsla og velur daginn sem launin bárust.
- Sem tegund velur þú Tekjur.
- Skrifaðu lýsinguna, til dæmis Laun fyrir september, og upphæðina: 2.150,00.
- Í «Tekjureikningur» velur þú Laun; í «Móttökureikningur» velur þú Tékkareikning.
- Ýttu á «Vista».
Skref fyrir skref: kaup með kreditkortinu
Þú greiðir kvöldmat með kreditkortinu. Tékkareikningurinn hreyfist ekki í bili: það sem vex er skuld þín við bankann sem gaf út kortið, sem í Cashfulness er reikningur af tegundinni skuld, og þú skráir kostnað. Þetta eru Útgjöld, með kortið sem reikninginn sem peningarnir fara frá.
Færslan, með kvöldmat upp á 64,50 €: Veitingastaðir 64,50 € í Debet (kostnaðurinn er skráður); Kreditkort 64,50 € í Kredit (skuldin hækkar). Debet samtals 64,50 €, Kredit samtals 64,50 €: færslan stemmir.
- Í Skránni ýtir þú á Ný færsla og velur dagsetningu kaupanna.
- Sem tegund velur þú Útgjöld.
- Skrifaðu lýsinguna, til dæmis Kvöldmatur á pítsustað, og upphæðina: 64,50.
- Í «Upprunareikningur» velur þú Kreditkort; í «Útgjaldareikningur» velur þú Veitingastaði.
- Ýttu á «Vista».
Skref fyrir skref: greiðsla kreditkortareikningsins
Í lok mánaðar skuldfærir bankinn heildarupphæð kreditkortareikningsins af tékkareikningnum. Þetta eru ekki ný útgjöld: útgjöldin hefur þú þegar skráð, ein í einu. Tékkareikningurinn lækkar og skuld kortsins lækkar um sömu upphæð, svo þetta er Millifærsla milli tveggja eigin reikninga þinna.
Færslan, með kortareikningi upp á 412,30 €: Kreditkort 412,30 € í Debet (skuldin lækkar); Tékkareikningur 412,30 € í Kredit (eignin lækkar). Debet samtals 412,30 €, Kredit samtals 412,30 €. Enginn kostnaður: hrein eign breytist ekki.
- Í Skránni ýtir þú á Ný færsla og velur dagsetningu skuldfærslunnar.
- Sem tegund velur þú Millifærsla.
- Skrifaðu lýsinguna, til dæmis Kortareikningur fyrir september, og upphæðina: 412,30.
- Í «Frá reikningi» velur þú Tékkareikning; í «Á reikning» velur þú Kreditkort.
- Ýttu á «Vista».
Skref fyrir skref: millifærsla milli tveggja eigin reikninga
Þú færir peninga af tékkareikningnum yfir á sparireikninginn. Þeir eru áfram þínir: annar reikningurinn lækkar, hinn hækkar, og hrein eign breytist ekki. Þetta er Millifærsla.
Færslan, með millifærslu upp á 5.000,00 €: Sparireikningur 5.000,00 € í Debet (eignin hækkar); Tékkareikningur 5.000,00 € í Kredit (eignin lækkar). Debet samtals 5.000,00 €, Kredit samtals 5.000,00 €: færslan stemmir.
- Í Skránni ýtir þú á Ný færsla og velur dagsetningu millifærslunnar.
- Sem tegund velur þú Millifærsla.
- Skrifaðu lýsinguna, til dæmis Millifærsla á sparireikning, og upphæðina: 5.000,00.
- Í «Frá reikningi» velur þú Tékkareikning; í «Á reikning» velur þú Sparireikning.
- Ýttu á «Vista».
Skref fyrir skref: úttekt í hraðbanka
Þú tekur út reiðufé í hraðbanka: peningarnir fara af tékkareikningnum í veskið. Þú hefur ekki eytt neinu, aðeins fært peningana; útgjöldin skráir þú þegar þú notar reiðuféð. Þetta er Millifærsla á reikninginn Reiðufé.
Færslan, með úttekt upp á 200,00 €: Reiðufé 200,00 € í Debet (eignin hækkar); Tékkareikningur 200,00 € í Kredit (eignin lækkar). Debet samtals 200,00 €, Kredit samtals 200,00 €: færslan stemmir.
- Í Skránni ýtir þú á Ný færsla og velur dagsetningu úttektarinnar.
- Sem tegund velur þú Millifærsla.
- Skrifaðu lýsinguna, til dæmis Úttekt í hraðbanka, og upphæðina: 200,00.
- Í «Frá reikningi» velur þú Tékkareikning; í «Á reikning» velur þú Reiðufé.
- Ýttu á «Vista».
Skref fyrir skref: greiðsla af húsnæðisláninu
Bankinn skuldfærir greiðsluna af húsnæðisláninu af tékkareikningnum. Greiðslan er í tveimur hlutum: afborgun af höfuðstól, sem greiðir til baka hluta lánsins og lækkar skuldina, og vextir, sem eru verð lánsins, það er að segja kostnaður. Hlutana tvo finnur þú í greiðsluáætlun bankans. Þrír reikningar, þar af leiðandi þrjár línur: þú notar Annað. Ef öll greiðslan væri skráð sem millifærsla á húsnæðislánið myndi skuldin lækka hraðar en hún gerir í raun og vextirnir, sem eru kostnaður, yrðu faldir.
Færslan, með greiðslu upp á 780,00 €, þar af 520,00 € afborgun og 260,00 € vextir: Húsnæðislán 520,00 € í Debet (skuldin lækkar); Vaxtagjöld 260,00 € í Debet (kostnaðurinn er skráður); Tékkareikningur 780,00 € í Kredit (eignin lækkar). Debet samtals 780,00 €, Kredit samtals 780,00 €: færslan stemmir.
- Í Skránni ýtir þú á Ný færsla, velur dagsetningu skuldfærslunnar og velur Annað sem tegund: eyðublaðið fer í ítarlega haminn, með bókhaldslínunum.
- Skrifaðu lýsinguna, til dæmis Greiðsla af húsnæðisláni í september.
- Fyrsta lína: veldu Tékkareikning, veldu Kredit og skrifaðu 780,00.
- Önnur lína: veldu Húsnæðislán, láttu Debet halda sér og leiðréttu tillöguupphæðina í 520,00; í línunni skrifar appið «skuld: skuldin lækkar».
- Þriðja lína: ef appið hefur ekki þegar bætt henni við með upphæðinni sem vantar, ýttu á «Bæta við línu». Veldu Vaxtagjöld, í Debet, 260,00.
- Þegar Debet samtals og Kredit samtals neðst eru bæði 780,00 € og «Debet = Kredit · í jafnvægi» birtist, ýttu á «Vista færslu».
Skref fyrir skref: endurgreiðsla á kaupum
Þú skilar skóm og verslunin endurgreiðir 39,90 € inn á tékkareikninginn. Þetta er ekki hagnaður: það eru fyrri kaupin sem falla niður. Þess vegna er endurgreiðslan ekki skráð sem Tekjur, sem myndi telja hana með tekjunum, heldur sem bakfærsla kostnaðarins, með Annað og tveimur línum.
Færslan, með endurgreiðslu upp á 39,90 €: Tékkareikningur 39,90 € í Debet (eignin hækkar); Fatnaður 39,90 € í Kredit (kostnaðurinn er bakfærður). Debet samtals 39,90 €, Kredit samtals 39,90 €. Í Rekstrarreikningnum lækkar fatakostnaðurinn um 39,90 €.
- Í Skránni ýtir þú á Ný færsla, velur dagsetningu endurgreiðslunnar og velur Annað sem tegund.
- Skrifaðu lýsinguna, til dæmis Endurgreiðsla vegna skila á skóm.
- Fyrsta lína: veldu Tékkareikning, veldu Debet og skrifaðu 39,90.
- Önnur lína: veldu Fatnað; appið leggur þegar til 39,90 í Kredit og í línunni birtist «kostnaður: bakfærsla».
- Þegar «Debet = Kredit · í jafnvægi» birtist neðst, ýttu á «Vista færslu».
Dæmi úr daglegu lífi, í þremur línum
Færslurnar hér að ofan eru þær sem koma upp í hverjum mánuði. Svo eru það litlu hversdagstilfellin, þau sem fá þig til að spyrja „og hvar set ég þetta?“. Hér fyrir neðan eru þau algengustu, tekin saman úr spurningum þeirra sem nota appið, hvert í þremur línum: aðstæðurnar, reikningarnir sem hreyfast og hvers vegna. Reglan sem heldur þeim öllum saman er aðeins ein: peningarnir þínir hverfa aldrei, þeir skipta bara um stað, og kostnaður er aðeins það sem fór út fyrir fullt og allt.
Peningar lagðir út fyrir vinkonu. Þú borgaðir pöntun fyrir vinkonu, hún endurgreiðir þér í reiðufé og þú leggur féð inn í banka. Reikningar: þegar þú borgar, í Debet reikningurinn Kröfur á vini (eign af tegundinni Kröfuhafar sem þú stofnar einu sinni), í Kredit Tékkareikningur eða kortið. Þegar hún endurgreiðir þér, í Debet Reiðufé, í Kredit Kröfur á vini. Þegar þú leggur féð inn, í Debet Tékkareikningur, í Kredit Reiðufé. Hvers vegna: þú eyddir engu, þú lánaðir. Krafan er hluti af hreinni eign þinni eins og reiðuféð, og þar til hún endurgreiðir þér sérðu hana þar, í bið.
Smá sjóður á Satispay eða í rafrænu veski. Þú leggur nokkrar evrur til hliðar á Satispay, PayPal eða svipuðu appi og veist ekki hvort þú eigir að telja þær með. Reikningar: stofnaðu reikninginn Satispay meðal eigna, eins og tékkareikninginn (af tegundinni Fyrirframgreiðslukort eða Reiðufé). Að leggja inn á hann er millifærsla: í Debet Satispay, í Kredit Tékkareikningur. Greiðsla með Satispay eru venjuleg útgjöld: í Debet kostnaðurinn, í Kredit Satispay. Hvers vegna: peningarnir eru enn þínir og þú getur tekið þá út: þetta eru ekki útgjöld, þeir eru bara í öðrum vasa. Þú sérð þá í hreinni eign og sérð líka hversu mikið er eftir.
Vextir upp á örfá sent. Innlánsreikningurinn eða Satispay leggur inn örlitla vexti. Reikningar: daginn sem þú sérð þá bókaða, í Debet reikningurinn sem fær þá, í Kredit tekjur af tegundinni Vaxtatekjur (meðal óvirkra tekna). Hvers vegna: vextir eru raunverulegar tekjur, jafnvel þótt þeir séu 0,01. Ekkert er „uppfært“: þú skráir það sem barst, þegar það barst. Ef þetta eru bara smáaurar geturðu skráð innborgunina einu sinni á ári, fyrir heildarupphæðina.
Meðferð greidd í afborgunum án vaxta, með PayPal eða svipuðu. Tannlæknirinn er greiddur að fullu daginn sem meðferðin fer fram, en þú borgar PayPal í þremur afborgunum. Reikningar: daginn sem meðferðin fer fram, í Debet Lækniskostnaður fyrir alla upphæðina, í Kredit reikningurinn Skuld við PayPal (skammtímaskuld sem þú stofnar einu sinni). Við hverja afborgun, í Debet Skuld við PayPal, í Kredit Tékkareikningur. Hvers vegna: á kvittuninni stendur „greitt“ af því að PayPal greiddi fyrir þig, og frá þeirri stundu skuldar þú PayPal peningana. Þessa þrjá mánuði eru peningarnir enn á reikningnum þínum, en skuld að sömu upphæð er á móti: hrein eign er rétt frá fyrsta degi.
Afsláttarmiðar í matvöruversluninni. „5 evrur fyrir hverjar 30 sem þú verslar fyrir næst“: er það auður? Reikningar: enginn, þar til þú notar þá. Þegar þú notar þá skráirðu útgjöldin fyrir það sem þú greiddir í raun, það er kvittunina að frádregnum afslættinum. Hvers vegna: skilyrtur afsláttarmiði verður hvorki tekinn út né notaður annars staðar: hann er ekki eign, hann er lægra verð næst. Að skrá hann fyrirfram væri að telja pening sem þú gætir aldrei notað.
Inneignarnóta vegna skila. Þú skilaðir röngum kaupum og verslunin gaf þér inneignarnótu í stað peninganna. Reikningar: daginn sem þú skilar, í Debet reikningurinn Kröfur á verslanir (eign af tegundinni Kröfuhafar), í Kredit sami kostnaður og kaupin, sem þannig bakfærist. Þegar þú notar inneignarnótuna, í Debet kostnaðurinn af því sem þú kaupir, í Kredit Kröfur á verslanir. Hvers vegna: þetta eru ekki tekjur, því enginn hefur gefið þér nýja peninga: þetta er kostnaður sem kemur til baka og bíður í kröfu þar til þú notar hann aftur.
Kvittanir: á að skrá þær á hverju kvöldi? Nei. Reikningar: þeir sem tilheyra útgjöldunum, þegar þú skráir þau. Hvers vegna: þú ræður taktinum og einu sinni í viku er nóg, svo lengi sem hver hreyfing kemur inn einu sinni. Ef þú greiðir með korti geturðu skráð út frá kortayfirlitinu, þar sem allt er þegar í röð; ef þú greiðir með reiðufé skráirðu út frá hraðfærslustikunni á reikningnum Reiðufé. Kvittunina sem mynd hengirðu aðeins við þegar þess er raunverulega þörf, til dæmis vegna ábyrgðar eða útgjalda sem koma til frádráttar (sjá kaflann um viðhengi).