
As Ferramentas
A secção Ferramentas da barra lateral reúne as funções que acompanham o Registo e os relatórios: é aqui que arquiva os documentos, fica de olho nas subscrições, atualiza o valor dos investimentos e verifica o estado das contas. Todas as ferramentas trabalham sempre em partidas dobradas: qualquer lançamento gerado mantém-se equilibrado, sem exceções.
Documentos
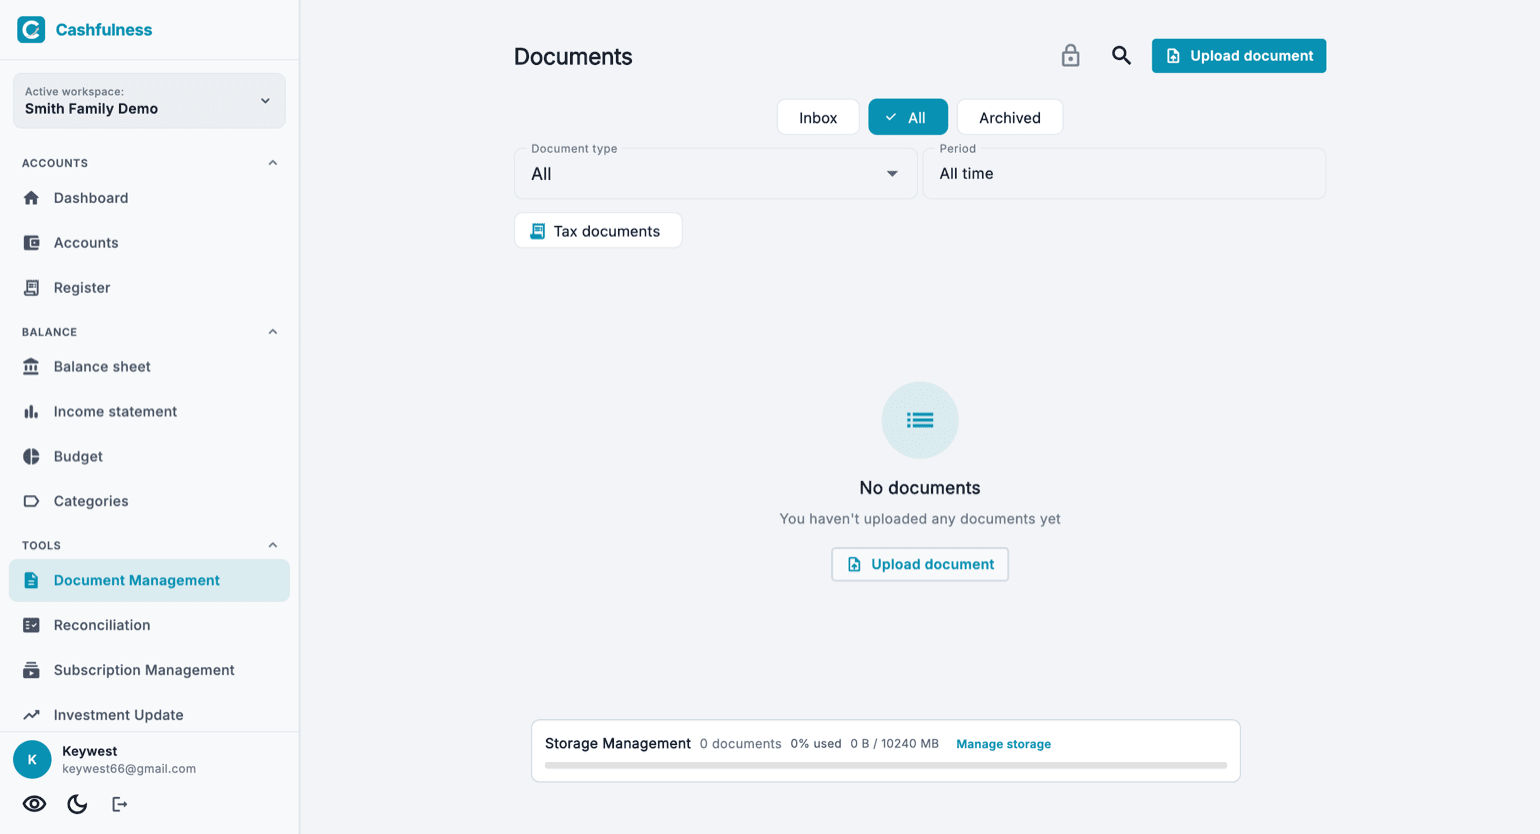
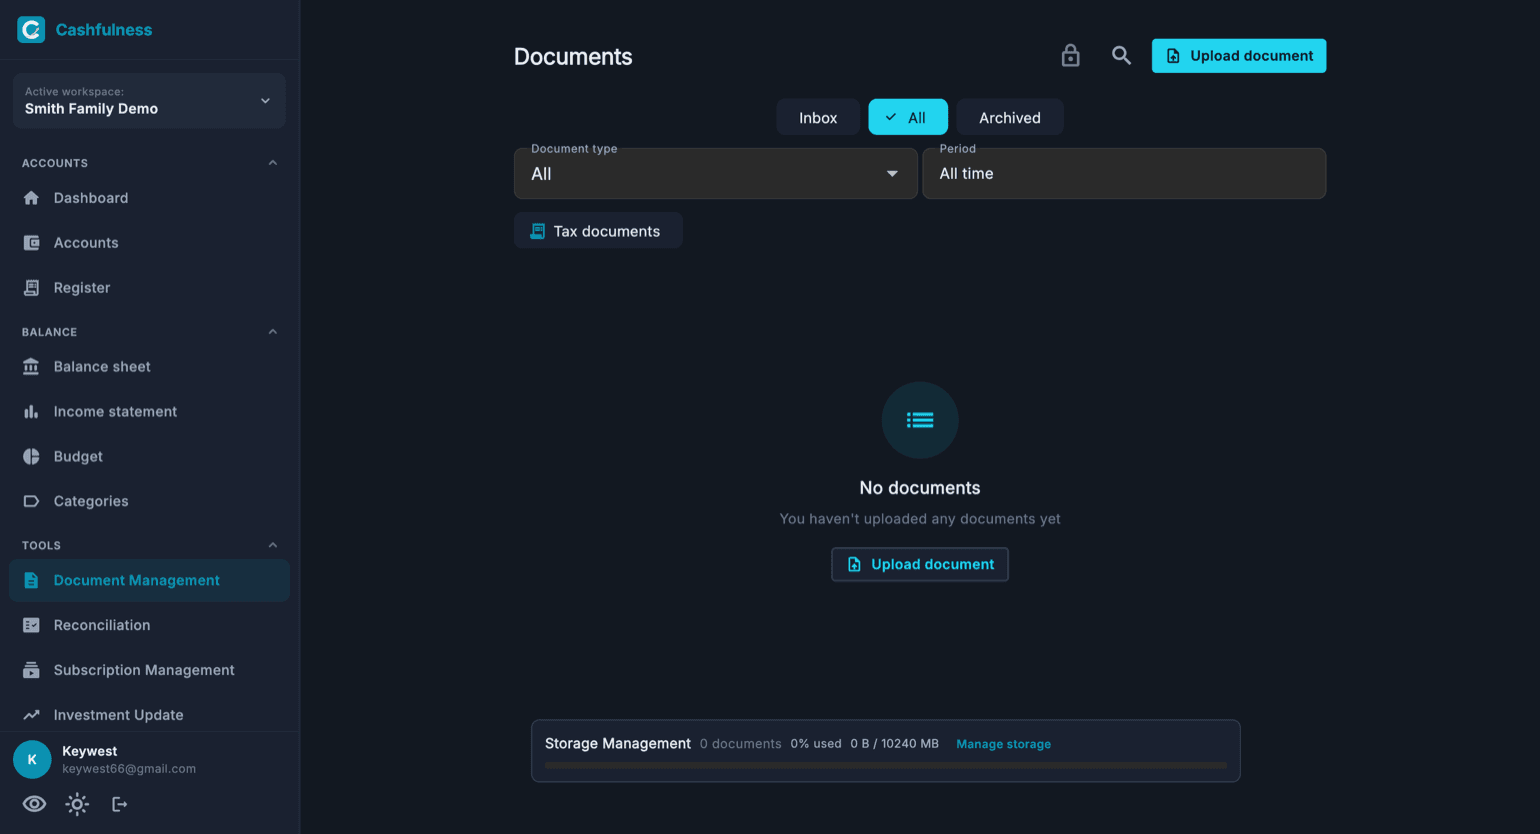
Documentos é o arquivo do espaço contabilístico: aqui carrega recibos, contratos e outros ficheiros e anexa-os às transações ou guarda-os ao nível do espaço. Três separadores organizam o fluxo: Caixa de entrada para os ficheiros acabados de chegar e ainda por arrumar, Todos para o arquivo completo, Arquivados para o que pôs de parte.
Pode filtrar por tipo de documento e por período, ou isolar apenas os documentos fiscais com o filtro dedicado. No fundo da página, a barra Gestão de Armazenamento mostra quantos documentos carregou e quanto espaço de armazenamento está a usar; a partir daí abre também a gestão do espaço.
Os documentos são protegidos com cifragem de ponta a ponta: da primeira vez, um assistente guia-o na criação de um código dos documentos dedicado e de uma Chave de Recuperação de 24 palavras. Enquanto a cifragem estiver desbloqueada pode rever as 24 palavras quando quiser: toque no cadeado no topo da página Documentos e escolha "Mostrar Chave de Recuperação".
Se esquecer o código dos documentos, com a Chave de Recuperação define um novo. Se perder ambos, já ninguém consegue recuperar os documentos cifrados — nem nós: é a mesma proteção que impede qualquer outra pessoa de os ler. Para recomeçar, na janela de desbloqueio existe "Perdi o código dos documentos e a Chave de Recuperação": diz-lhe como estão as coisas, elimina os documentos já ilegíveis e acompanha-o na criação de credenciais novas.
Antes de eliminar tudo, verifique os seus outros dispositivos: se num deles os documentos ainda abrirem sem pedir o código dos documentos, a chave ainda lá está. Abra "Mostrar Chave de Recuperação" nesse dispositivo e guarde as 24 palavras — não perdeu nada. Não termine sessão nesse dispositivo antes de as guardar.
- Abra Documentos na secção Ferramentas da barra lateral.
- Prima Carregar documento no canto superior direito e escolha o ficheiro no seu dispositivo.
- Atribua um tipo ao documento e, se quiser, ligue-o a uma transação do Registo.
- Reencontre o ficheiro com os separadores Caixa de entrada, Todos e Arquivados ou com os filtros por tipo e período.
Subscrições e serviços essenciais
Subscrições e serviços essenciais é o inventário dos seus contratos: subscrições, serviços essenciais da casa e seguros. Para cada contrato regista o fornecedor, quanto espera pagar e com que frequência, o vencimento e os dias de pré-aviso para o cancelamento; nos serviços essenciais há também lugar para o código de cliente e o código do ponto de fornecimento, como o POD da eletricidade ou o PDR do gás. No topo da página vê quanto custam todos juntos, por mês e por ano, e os contratos perto do vencimento, com o último dia útil para cancelar.
Cada secção diz sob o título o que contém. «Decidir agora» não é um estado à parte: são contratos ativos ou em rescisão com o prazo a chegar, trazidos para cima para não se perderem lá em baixo. Os Ativos estão a decorrer e são eles que formam o total. Os que estão Em rescisão foram rescindidos mas ainda não acabaram: paga-se até ao último dia, por isso continuam a contar. Os Fechados já não custam nada e ficam fora do total, na lista apenas pelo histórico. E um contrato fechado pode reabrir-se: na ficha, ao lado de Rescindir, está Reativar, que o devolve aos ativos e apaga a rescisão junto com a data de fim do serviço; se houver um movimento recorrente ligado, a aplicação pergunta se quer voltar a ligá-lo, e a caixa começa desligada.
Metade do levantamento é feita pela aplicação: a secção Encontrados nas suas despesas observa os seus movimentos e propõe os custos que regressam com um ritmo reconhecível, com o formulário já preenchido. São propostas: só contam se as confirmar. Um contrato pode ter o seu movimento recorrente associado, e nesse caso aparece em dois sítios: aqui como contrato, entre as recorrentes como regra. É de propósito, são duas vistas da mesma coisa; quando cancela, a aplicação pergunta-lhe se quer travar também a recorrente.
Esta secção nunca escreve nos seus livros: os lançamentos continuam a ser trabalho das transações e das recorrentes, enquanto o contrato fica por cima e diz-lhe quanto custa e quando pode sair dele. A lista consulta-se com qualquer plano; registar, editar e cancelar contratos faz parte dos planos pagos.
Aqui dentro cabe mais do que o subtítulo consegue enumerar: streaming, telefone e fibra, luz, gás e água, ginásio, software por assinatura, condomínio, e também os seguros e as despesas do carro. O seguro tem o seu tipo dedicado, com lugar para o número da apólice, e o imposto de circulação assenta bem no tipo Outro. A pergunta a fazer não é que género de despesa é, mas se há algo que se renova sozinho e um dia até ao qual é preciso decidir se o mantém.
Cada linha diz quem regista o movimento: ao lado do tipo e do fornecedor encontra «Registado automaticamente», quando há uma recorrente activa associada que lhe propõe o lançamento na data, ou «Registas tu», quando esse lançamento fica a seu cargo. No segundo caso a data que vê não avança sozinha: fica onde a pôs. Ter um contrato apenas como lembrete está muito bem — diz-lhe quanto custa e até quando pode cancelar — mas convém saber qual é qual.
O «não» a uma sugestão fica guardado: a linha passa para «Descartados», de onde «Repor» a traz de volta. Vale enquanto essa conta se comportar da mesma forma — se mudar de valor ou de cadência volta sozinha às sugestões — e vale para o espaço contabilístico, não só para si.
No fundo do ecrã pode aparecer o quadro de um parceiro, por exemplo um comparador de ofertas de luz e gás. Por cima está sempre escrito que é um conteúdo em parceria, e «Porque está a ver isto?» explica o resto: é uma ligação de afiliado; se ativar uma oferta, a empresa que promove o Cashfulness pode receber uma comissão, e para si o preço não muda. Nenhum dos seus dados chega ao parceiro. O quadro só aparece nos países onde a oferta existe. O mesmo quadro pode aparecer também no detalhe da conta de custo de uma fatura, por cima dos movimentos: aí fecha-se com o X, e para essa conta não volta a aparecer neste dispositivo.
Prazos de pagamento
Prazos de pagamento reúne as coisas que outra pessoa lhe envia e que têm de ser pagas até uma data: o IMI, uma coima, a quota do condomínio. Não são movimentos recorrentes, que são previsões, nem contratos, que são relações que duram: são obrigações vindas de fora, com o valor já escrito no aviso e uma penalização se a data passar. Para anotar um bastam três coisas: a quem se paga, quanto e até quando.
Cada prazo tem os seus dias de antecedência, sete à partida, e a partir desse dia chega um aviso às 9 da manhã no dispositivo. Se a data passar e o prazo continuar em aberto, o aviso continua a chegar todas as manhãs até que lhe dê uma das três respostas. Junto aos campos há espaço para a referência do aviso, a conta do credor, o site onde se paga e instruções livres; anexar o aviso vale mais do que tudo isso, porque as referências e o impresso já lá estão. O telemóvel mantém programados os avisos do mês seguinte para todos os seus espaços em conjunto, e essa janela avança sozinha sempre que abre a aplicação: se não a abrir durante mais de um mês, os que caem depois disso não chegam. Quando termina a sessão na conta, são apagados.
Quando toca em Acabei de pagar, a aplicação pergunta com que pagou, quando o fez de facto e quanto saiu — e só nesse momento nasce o lançamento por partidas dobradas. A data que fica no movimento é a do pagamento, não a do prazo: uma fatura que vence a 31 e é paga a 2 é uma despesa do mês seguinte. Logo a seguir, a aplicação propõe anotar o prazo seguinte, com tudo já preenchido exceto a data. Ao lado há outras duas respostas, e não registam nada: «Já tinha pagado», quando o dinheiro saiu mesmo mas esse movimento já está nas suas contas por outra via, e «Já não preciso dele», quando o tinha anotado por engano ou no fim não o teve de pagar. São duas porque são dois factos diferentes sobre o seu dinheiro, e o prazo fechado lembra-se de qual escolheu. Nenhuma das duas serve para uma despesa que ainda tem de registar: esse lançamento ninguém o faria.
Se tiver vários prazos para fechar da mesma maneira, por exemplo os antigos já pagos por outra via, toque em «Selecionar» no topo: ao lado de cada prazo em aberto aparece uma caixa de seleção, e no fundo do ecrã uma barra com «Já pagos» e «Já não são precisos». São as mesmas duas respostas, dadas de uma só vez a todos os que escolheu. «Acabei de pagar» não está lá, e é de propósito: cada pagamento verdadeiro tem a sua conta, a sua data e o seu valor, e regista-se um a um.
O campo da data-limite começa vazio, e é de propósito: antes vinha já com a data de hoje escrita, que é uma resposta falsa, e quem não reparava ficava com o aviso já passado. Enquanto faltar a data, o quadro do aviso avisa disso em vez de ficar calado, e ao guardar ela é pedida.
Atualização de Investimentos
A Atualização de Investimentos serve para valorizar as suas carteiras ao valor de mercado atual. A página lista as contas de investimento configuradas para a atualização do valor: para cada uma introduz o valor de mercado atual e a aplicação regista a reavaliação como um lançamento equilibrado em partidas dobradas.
A diferença entre o valor antigo e o novo não é simplesmente substituída: é contabilizada, para que o Balanço patrimonial e o Património líquido reflitam a evolução real dos seus investimentos mantendo o histórico das variações.
- Abra Atualização de Investimentos na secção Ferramentas.
- Escolha a conta de investimento a atualizar.
- Introduza o valor de mercado atual da carteira.
- Confirme: a aplicação regista a reavaliação e atualiza o Saldo da conta.
Reconciliação
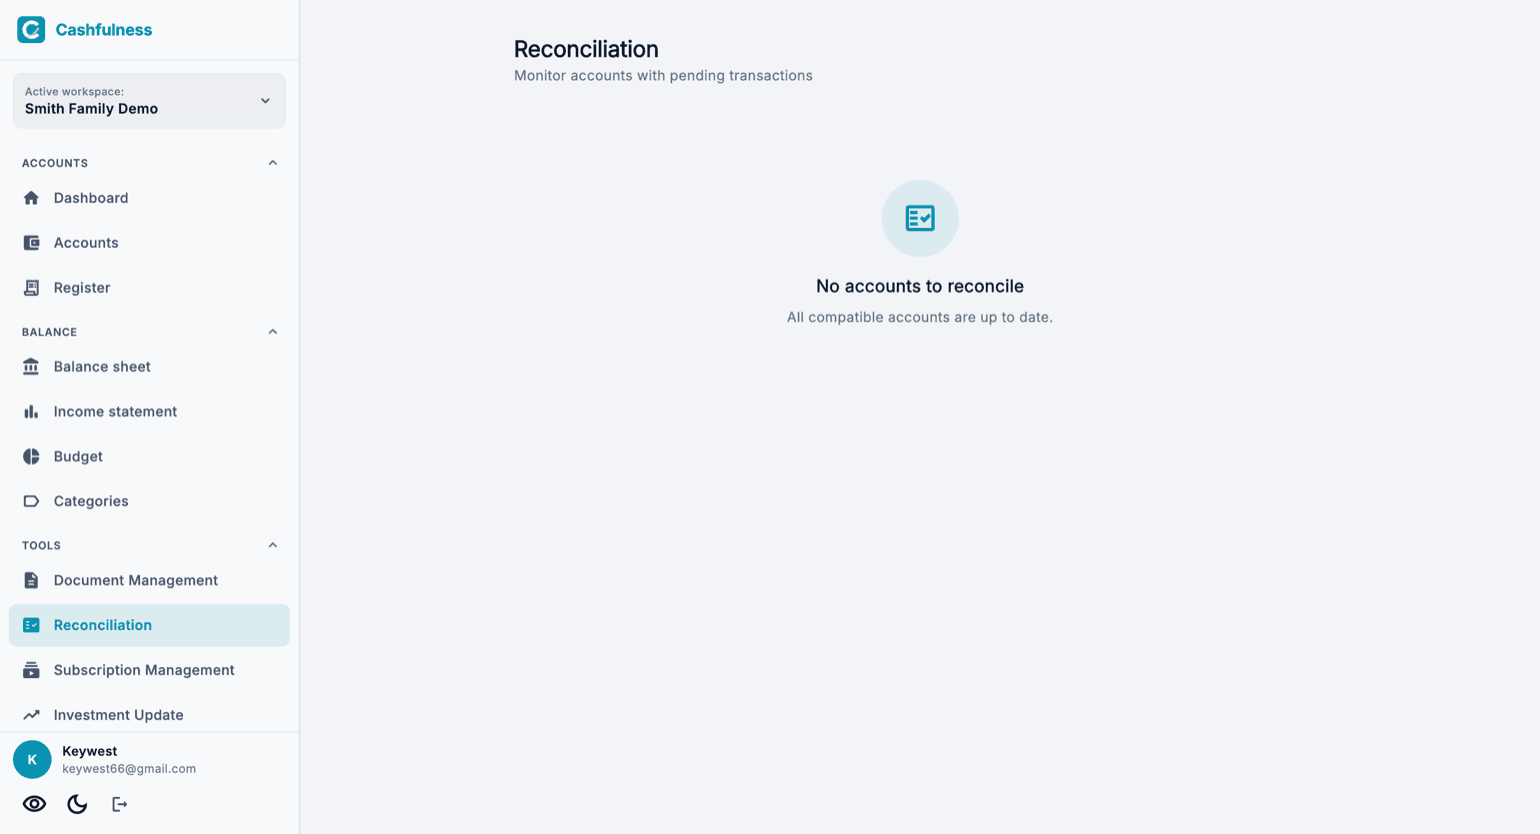
A Reconciliação oferece uma vista de conjunto das contas reconciliáveis e do seu estado, acompanhando aquelas com transações pendentes. É o ponto de controlo para verificar que os Saldos registados no Cashfulness correspondem à realidade, por exemplo ao extrato bancário do seu banco.
Quando todas as contas compatíveis estão atualizadas, a página confirma-o com uma mensagem dedicada: sem contas para reconciliar. Caso contrário, vê logo que contas exigem a sua atenção.
A reconciliação já não vale só para contas à ordem e cartões: aplica-se também às contas de investimento e às de criptomoedas. Quem tem uma exchange ou uma corretora bem que recebe extrato, e quer compará-lo.
Nessas contas, porém, o saldo mexe-se também sozinho, e o ecrã diz-lho: no extrato está também quanto o valor subiu ou desceu sozinho, enquanto nos seus livros estão as compras, as vendas e o dinheiro movimentado. Por isso, se depois de marcar tudo ficar uma diferença, quase sempre é essa e não é um erro seu: não se fecha marcando mais movimentos, fecha-se registando a avaliação da conta à data do extrato, a partir da Atualização de Investimentos ou da Reavaliação de ativos.
Uma conta é assinalada quando tem movimentos pendentes e o próximo extrato está próximo: o aviso começa cinco dias antes da data estimada. A estimativa conta a partir da sua última reconciliação ou, se nunca fez nenhuma nessa conta, a partir do movimento mais antigo ainda por reconciliar. Registar um movimento novo não adia o aviso: a contagem só reinicia quando reconcilia mesmo. Por baixo do nome da conta vê há quantos dias espera o movimento mais antigo, para distinguir «o extrato está quase a chegar» de «isto está parado há meses».
Por cima da lista, ao lado dos filtros, há um campo de pesquisa por nome: soma-se ao filtro activo, não o substitui, e se o nome não existir o ecrã di-lo em vez de sugerir mudar de filtro.
Depreciações, Garantias e Reavaliação de ativos
Três ferramentas dedicadas aos bens patrimoniais completam a secção. A Depreciação gere os bens com obsolescência programada: o seu valor é reduzido ao longo do tempo com lançamentos contabilísticos regulares, para que o Balanço patrimonial reflita o valor residual efetivo.
As Garantias acompanham os prazos das garantias dos seus bens, para saber sempre que compras continuam cobertas. Por fim, a Reavaliação de ativos permite-lhe ajustar o valor dos bens patrimoniais quando este muda ao longo do tempo, em alta ou em baixa.
Tal como todas as ferramentas, também as depreciações e as reavaliações geram lançamentos em partidas dobradas: cada variação de valor tem sempre uma contrapartida e a soma das linhas a Débito e a Crédito mantém-se em zero.
Movimentos recorrentes
Os Movimentos recorrentes são as regras para o que se repete: salário, renda, prestações, subscrições, investimentos programados. Cria a regra uma vez — o quê, quanto, com que frequência — e a partir daí a aplicação apresenta-lhe cada vencimento quando chega, já preenchido: confirma-o com um toque, salta-o, ou corrige o valor se daquela vez for diferente.
A regra nunca escreve sozinha nos seus livros: cada lançamento nasce só quando confirma, e nasce equilibrado em partidas dobradas. É a diferença entre uma previsão e um facto: a recorrente prevê, você regista. Os vencimentos por confirmar acumulam-se na fila «Vencimentos por tratar», no topo da página e na página inicial, para que nada passe em silêncio. Se criar uma regra que começa numa data já passada, a aplicação pergunta-lhe se já registou os vencimentos anteriores a hoje: se sim, a regra começa no seguinte e não os volta a propor.
Os tipos cobrem os casos reais: despesa e receita de valor fixo, serviços essenciais de valor variável (em cada vencimento pergunta quanto chegou), transferências entre contas suas, investimentos programados para os investimentos, e subscrições — que também pode manter «apenas na lista», sem lançamentos, só para saber quanto gasta. Uma subscrição pode tornar-se um contrato na página Subscrições e serviços essenciais, e então passa a vê-la em dois sítios: é de propósito, são duas vistas da mesma coisa.
No filtro Todos, no topo, a caixa Despesas e receitas fixas compara o que sai e o que entra com regularidade: uma linha por cadência (Todos os meses, De três em três meses, Todos os anos), com o montante de cada vencimento, e em baixo tudo convertido para o mês e o ano, com a margem. As transferências e os investimentos programados ficam à parte: movem dinheiro entre as suas contas, não o gastam.
Eliminar uma regra não toca na história: desaparecem a regra e os vencimentos ainda por tratar, mas os movimentos já registados ficam nos livros, porque esses aconteceram de verdade.
- Abra Movimentos recorrentes na secção Ferramentas da barra lateral.
- Prima Nova recorrência e escolha o tipo: despesa, receita, serviço essencial, transferência, investimento programado ou subscrição.
- Defina o valor, a frequência e as duas contas do lançamento; guarde a regra.
- Em cada vencimento encontrará o movimento na fila: confirme-o, salte-o ou corrija o valor.
Hipoteca ou empréstimo
Hipoteca ou empréstimo constrói o plano de amortização a partir de quatro números do contrato: capital financiado, TAN anual, número de prestações e data da primeira. A aplicação calcula o plano pelo sistema francês e mostra-lhe a prestação, a parte de capital, a parte de juros e o último vencimento antes de escrever o que quer que seja.
Atenção ao número que copia: é precisa a TAN, não a TAEG. A TAEG inclui também os encargos e, colocada aqui, faria sair uma prestação mais alta do que a verdadeira. Se escrever também a prestação do contrato, a aplicação verifica que o plano bate certo: quando não bate, é quase sempre porque no lugar da TAN acabou a TAEG.
Nos livros funciona assim: da conta escolhida sai a prestação inteira, a dívida desce só pela parte de capital, e a diferença são os juros, que são um gasto. Três contas, um lançamento equilibrado por cada prestação: o Balanço patrimonial mostra a dívida remanescente verdadeira, a Demonstração de resultados o custo verdadeiro do empréstimo.
O plano vale para a taxa fixa. Se a sua é variável, o plano não existe antecipadamente: refaz-se quando o banco comunica a nova taxa.
- Abra Hipoteca ou empréstimo na secção Ferramentas da barra lateral.
- Copie do contrato o capital, a TAN, o número de prestações e a data da primeira prestação.
- Escolha as três contas: aquela de onde sai a prestação, a dívida e a conta dos juros.
- Verifique a prestação calculada — se escreveu a do contrato, a aplicação compara as duas — e prima Criar o plano.
Etiquetas
As Etiquetas agrupam transações espalhadas por contas diferentes sob um nome seu: «Férias 2026», «Remodelação da casa de banho», «Deslocação de março». O plano de contas responde à pergunta «que tipo de despesa é?»; a etiqueta responde a «de que projeto faz parte?» — e são duas perguntas diferentes, por isso existem as duas.
Uma etiqueta nasce no momento em que a escreve numa transação, no campo Etiquetas do formulário: não é preciso criá-la antes. A página Etiquetas nas Ferramentas é o cadastro: vê quantas transações cada uma carrega, renomeia-a em todo o lado de uma só vez, ou elimina-a.
As etiquetas nunca tocam nos seus livros: são uma camada de leitura por cima dos lançamentos. Eliminar uma não move um cêntimo — as transações ficam onde estão, perde-se apenas o agrupamento.
- Registe uma transação e escreva um nome no campo Etiquetas: a etiqueta nasce ali.
- Reutilize-a nas transações que pertencem ao mesmo projeto, em qualquer conta.
- Filtre o Registo por etiqueta para ver o projeto todo junto, com o seu total.
- Na página Etiquetas nas Ferramentas toca numa etiqueta para abrir o Registo já filtrado por ela, ou renomeia ou elimina as etiquetas de todo o espaço.
Importar de CSV
Importar de CSV traz para dentro contas e movimentos de outro programa, de uma folha de cálculo ou do extrato bancário. Aceita CSV, TSV e ficheiros de texto separados por vírgula, ponto e vírgula ou tabulação, e entende dois formatos: uma linha por movimento (o clássico extrato bancário) ou várias linhas por lançamento (as exportações em partidas dobradas de outros programas de gestão).
O percurso tem três passos: escolhe o ficheiro, diz o que há em cada coluna — data, descrição, valor, conta, contrapartida — e olha para a pré-visualização. Antes de escrever o que quer que seja, vê quantas linhas entram, em que moedas, e o que não foi entendido: nenhuma surpresa depois de a importação estar feita.
Se uma conta que já existe estiver numa moeda diferente da dos montantes do ficheiro, as suas linhas são convertidas à taxa de câmbio do dia de cada movimento, e a pré-visualização avisa-o disso antes de importar.
As contas que o ficheiro nomeia e que ainda não existem no espaço são criadas durante a importação, respeitando o caminho escrito no ficheiro: por isso o campo da conta aqui é texto livre e não uma lista de onde escolher. Cada movimento importado entra como lançamento equilibrado em partidas dobradas, como se o tivesse registado à mão.
Se o resultado não o convencer, a importação anula-se em bloco: os lançamentos criados pela importação desaparecem juntos, sem caça manual.
- Abra Definições, depois Cópias de segurança e dados, e carregue em Importar de CSV.
- Escolha o ficheiro e indique o que contém cada coluna.
- Verifique a pré-visualização: linhas totais, moedas e linhas não entendidas.
- Confirme a importação — e, se for preciso, anule-a em bloco logo a seguir.