
สมุดบัญชี
สมุดบัญชีรวบรวมธุรกรรมทั้งหมดของพื้นที่บัญชีที่ใช้งานอยู่ไว้ในรายการเดียวตามลำดับเวลา จากที่นี่คุณค้นหารายการในอดีต บันทึกรายการใหม่ และจัดการรายการที่มีอยู่ เบื้องหลังแล้ว ทุกธุรกรรมใช้การบัญชีคู่ คือมีการเคลื่อนไหวอย่างน้อยสองรายการที่สมดุลกัน แต่แอปจะสร้างให้คุณจากแบบฟอร์มง่าย ๆ
สมุดบัญชีในภาพรวม
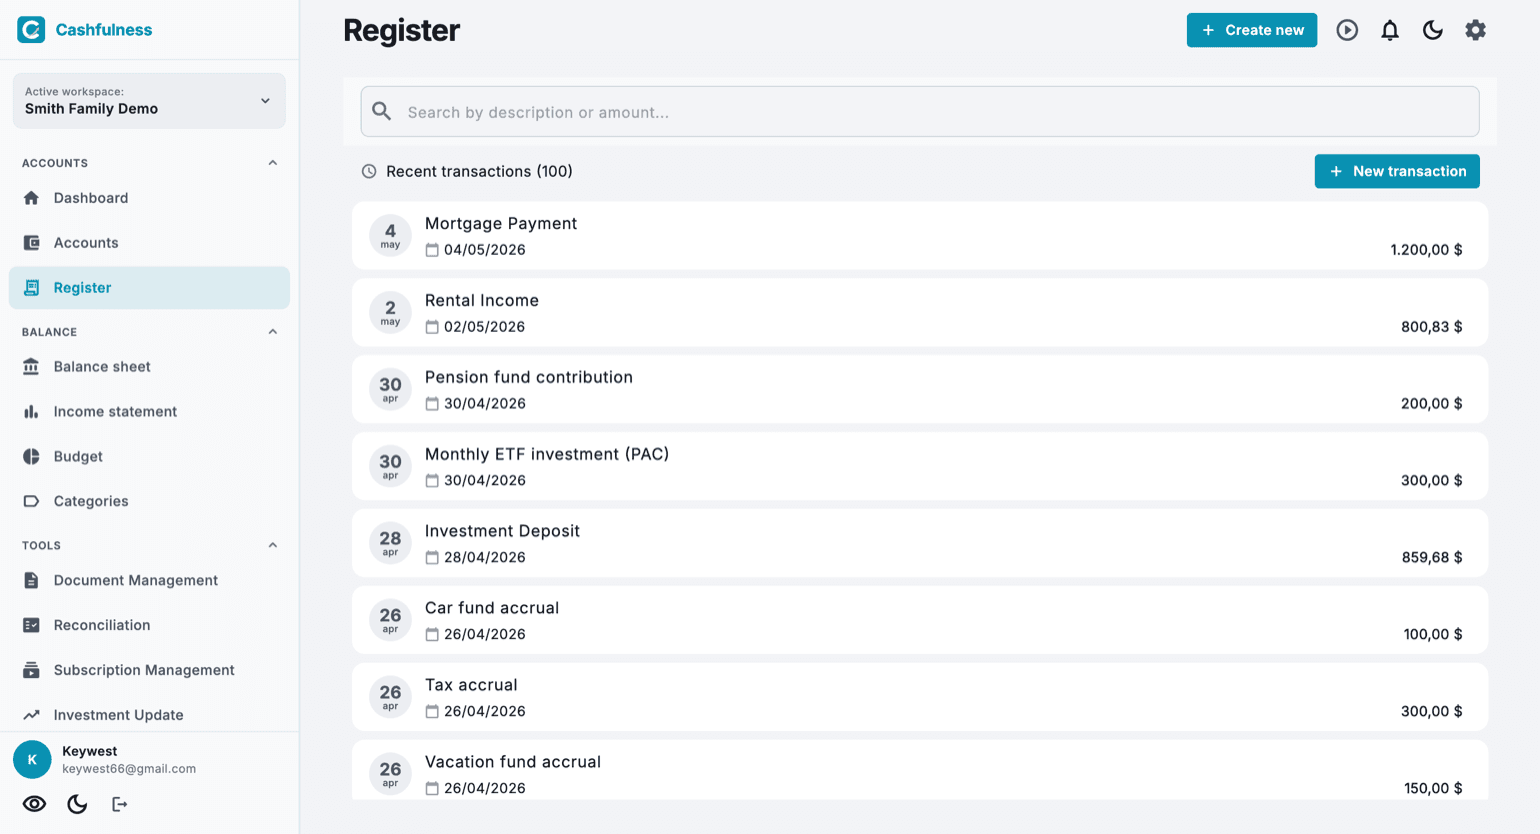
เมื่อเปิดสมุดบัญชีจากแถบด้านข้าง คุณจะเห็นธุรกรรมล่าสุดของพื้นที่บัญชี เรียงจากรายการล่าสุด แต่ละแถวแสดงวันที่ คำอธิบาย และจำนวนเงินของรายการ
แถบด้านบนให้คุณค้นหาตามคำอธิบายหรือจำนวนเงินได้ เริ่มพิมพ์แล้วรายการจะถูกกรองตามผล ที่มุมขวาบนมีปุ่มธุรกรรมใหม่ ซึ่งจะเปิดแบบฟอร์มสำหรับกรอกข้อมูล
ในบางแถวจะมีป้ายเล็ก ๆ อยู่ข้างคำอธิบาย หมายความว่ารายการนั้นแอปเป็นผู้สร้าง ไม่ใช่คุณป้อนเอง คุณจะเห็นป้ายนี้ในการประเมินมูลค่าการลงทุน ค่าเสื่อมราคา ยอดคงเหลือยกมา รายการที่เกิดซ้ำ และแถวที่มาจากการนำเข้า ส่วนแถวที่ไม่มีป้ายคือแถวที่คุณเขียนเอง
การสร้างธุรกรรมใหม่
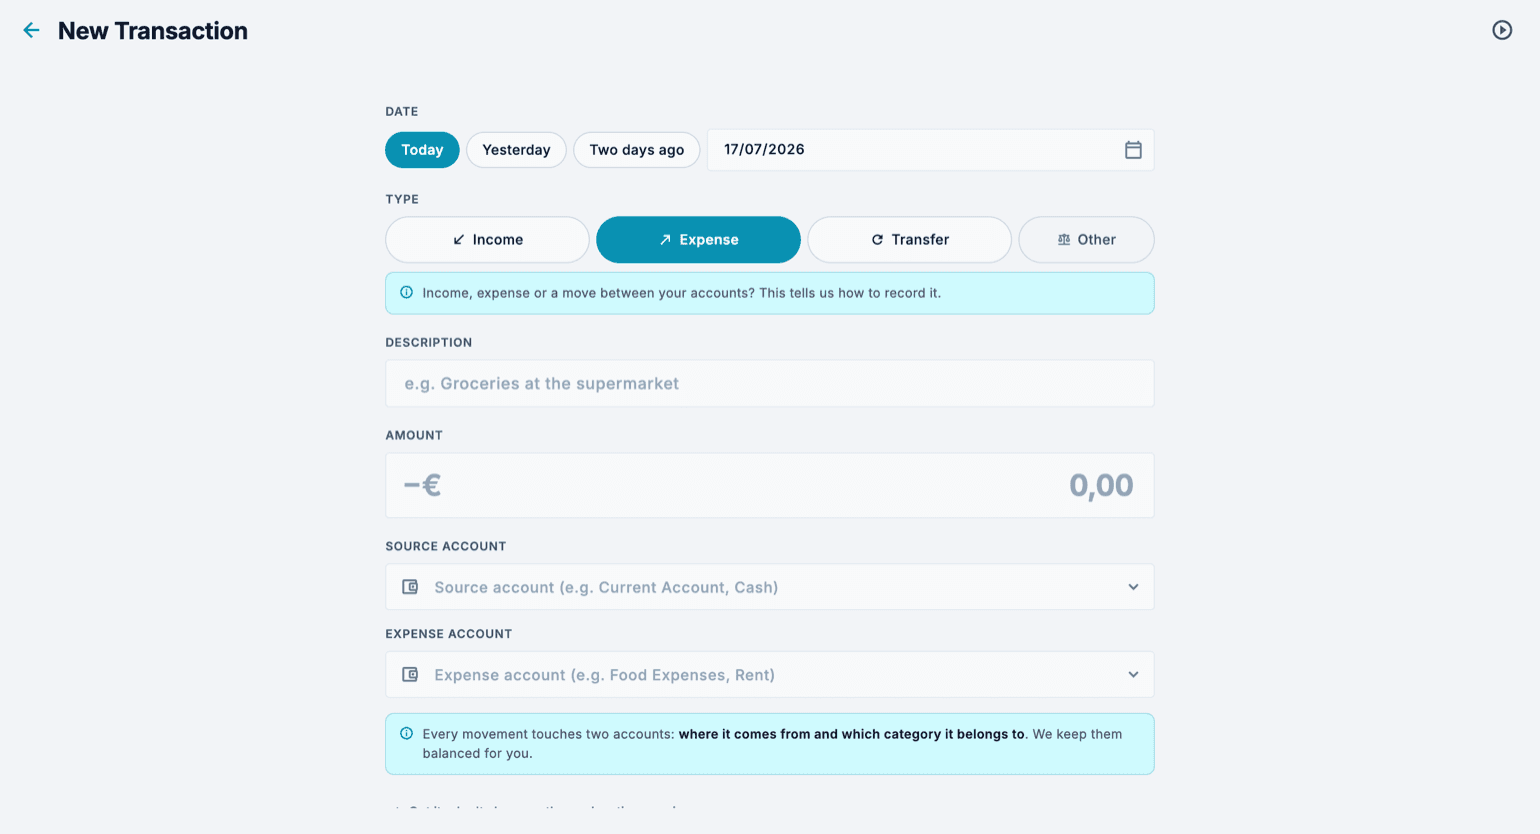
แบบฟอร์มจะแนะนำคุณทีละช่อง ก่อนอื่นเลือกประเภทของรายการ: รายรับ รายจ่าย โอนเงินระหว่างบัญชีของคุณเอง หรืออื่นๆ สำหรับกรณีพิเศษ ตามประเภทที่เลือก แอปจะแนะนำบัญชีที่เหมาะสมให้เชื่อมโยง
สำหรับวันที่ นอกจากตัวเลือกปฏิทินแล้ว ยังมีทางลัดที่รวดเร็ว (วันนี้ เมื่อวาน สองวันก่อน) ทำให้การบันทึกรายจ่ายของวันก่อนหน้าใช้เพียงการแตะครั้งเดียว
- จากสมุดบัญชี กดธุรกรรมใหม่ (หรือปุ่มบวกที่มุมล่างขวา)
- เลือกวันที่ด้วยทางลัดที่รวดเร็วหรือจากปฏิทิน
- เลือกประเภท: รายรับ รายจ่าย โอนเงิน หรืออื่นๆ
- เขียนคำอธิบาย เช่น ซื้อของที่ซูเปอร์มาร์เก็ต
- ป้อนจำนวนเงินของรายการ
- ระบุบัญชีต้นทางและบัญชีปลายทาง สำหรับรายจ่าย เช่น บัญชีที่เงินไหลออก และบัญชีค่าใช้จ่ายที่รายการนั้นเป็นของ (เช่น ค่าอาหาร หรือค่าเช่า)
- ยืนยัน: ธุรกรรมจะปรากฏในสมุดบัญชีทันที และยอดคงเหลือของบัญชีที่เกี่ยวข้องจะได้รับการอัปเดต
เริ่มจากบัญชี
คุณยังเปิดบัญชีจากแท็บบัญชีแล้วสร้างรายการจากตรงนั้นได้ด้วย บัญชีจะถูกเลือกไว้ให้แล้ว และจะไปอยู่ตรงไหนขึ้นอยู่กับว่าเป็นบัญชีประเภทใด บัญชีที่เก็บเงินอยู่ เช่น บัตรหรือเงินสด คือบัญชีที่จ่ายหรือรับเงิน และจะคงอยู่ที่เดิมแม้คุณเปลี่ยนประเภทรายการ ส่วนบัญชีค่าใช้จ่ายหรือรายได้ เช่น อินเทอร์เน็ตและโทรศัพท์ จะไปอยู่ในช่องหมวดหมู่ และเหลือเพียงเลือกบัญชีที่คุณใช้จ่ายหรือใช้รับเงิน ถ้าทำเครื่องหมายที่ตัวเลือก อยู่ที่นี่ต่อสำหรับรายการถัดไป ไว้ หลังบันทึกแล้วประเภท วันที่ และบัญชีที่จ่ายจะยังคงอยู่ และถ้าเริ่มจากบัญชีค่าใช้จ่ายหรือรายได้ หมวดหมู่ก็จะคงอยู่ด้วย
ในหน้าของบัญชี เหนือรายการเคลื่อนไหว ยังมีแถบสำหรับพิมพ์ทีละบรรทัดต่อกันไป เหมือนสมุดบัญชีของบัญชีหนึ่งใน GnuCash ขณะที่คุณพิมพ์คำอธิบาย แอปจะเสนอรายการที่เคยบันทึกไว้ในบัญชีนั้น การเลือกรายการหนึ่งจะนำคำอธิบาย รายการคู่สัมพันธ์ และจำนวนเงินล่าสุดเข้ามา โดยจำนวนเงินจะถูกเลือกไว้ให้พิมพ์ทับได้ทันที ช่องรายการคู่สัมพันธ์ก็เติมให้ครบได้ขณะพิมพ์เช่นกัน และถ้ายังไม่มีบัญชีนั้น แอปจะเสนอให้สร้าง
หลังบันทึก แถบจะว่างลงแต่ยังคงวันที่ไว้ และเคอร์เซอร์จะกลับไปที่คำอธิบาย ถ้าคุณกำลังลงใบเสร็จของวันอังคาร ก็เลือกวันที่เพียงครั้งเดียว วันที่จะกลับเป็นวันนี้เมื่อคุณออกจากหน้าบัญชีแล้วกลับเข้ามาใหม่ สำหรับรายการที่มีหลายบรรทัด ปุ่มฟอร์มเต็มจะนำสิ่งที่คุณเขียนไว้แล้วติดไปด้วย
การบัญชีคู่ โดยไม่ต้องกังวล
เมื่อคุณบันทึกธุรกรรม Cashfulness จะสร้างรายการบัญชีอย่างน้อยสองรายการที่สมดุลกัน ผลรวมของเดบิตและเครดิตเท่ากับศูนย์เสมอ นี่คือสิ่งที่ทำให้ยอดคงเหลือ งบดุล และงบกำไรขาดทุนของคุณสอดคล้องกัน
ในทางปฏิบัติ รายจ่ายจะลดสินทรัพย์ (เช่น บัญชีเงินฝากกระแสรายวัน) และเพิ่มบัญชีค่าใช้จ่าย ส่วนการโอนจะย้ายมูลค่าระหว่างบัญชีสองบัญชีของคุณเองโดยไม่กระทบมูลค่าสุทธิ คุณเพียงกรอกแบบฟอร์มง่าย ๆ ส่วนความเข้มงวดทางบัญชีนั้นแอปเป็นผู้รับประกัน
ธุรกรรมในสกุลเงินอื่น
หากรายการเกี่ยวข้องกับบัญชีที่เป็นสกุลเงินต่างกัน แต่ละบัญชีจะได้รับจำนวนเงินในสกุลเงินของตัวเอง แอปจะเสนออัตราแลกเปลี่ยนของธนาคารกลางยุโรป ณ วันที่ของรายการ และแสดงมูลค่าเทียบเท่าให้คุณเห็นก่อนบันทึก
หากใบแจ้งยอดธนาคารแสดงตัวเลขที่ต่างออกไป เช่น เพราะธนาคารใช้อัตราแลกเปลี่ยนของตัวเอง ให้เลือก «อื่นๆ» แล้วพิมพ์จำนวนเงินที่เข้ามาจริงในบรรทัดของบัญชีนั้น อัตราแลกเปลี่ยนจะคำนวณใหม่เอง ด้วยวิธีนี้ แต่ละบัญชีจะแสดงเงินของตัวเองได้ตรงตามจริง และยอดรวมในรายงานจะถูกแปลงเป็นสกุลเงินหลักของพื้นที่บัญชี
การแก้ไข ทำสำเนา และกู้คืนจากถังขยะ
แต่ละแถวในสมุดบัญชี เช่นเดียวกับแต่ละแถวในรายการเคลื่อนไหวบนหน้าของบัญชี มีปุ่ม ⋮ อยู่ท้ายแถว ปุ่มนี้เปิดเมนูที่มี แก้ไข โคลน และ ลบ โดยไม่ต้องเปิดแถว บนโทรศัพท์ เมนูเดียวกันนี้ยังเปิดได้ด้วยการกดค้างที่แถว ปุ่มและเมนูนี้จะแสดงเมื่อคุณแก้ไขรายการได้ โคลน สะดวกสำหรับรายการที่เกิดซ้ำ เช่น การผ่อนชำระหรือรายจ่ายประจำ ระบบจะสร้างสำเนาด้วยวันที่ของวันนี้ แล้วคุณเปลี่ยนแค่สิ่งที่จำเป็น การดำเนินการเดียวกันนี้ยังอยู่ในแถวที่เปิดอยู่ด้วย
ธุรกรรมที่ลบแล้วจะไม่หายไปทันที แต่จะไปอยู่ในถังขยะ ซึ่งยังกู้คืนได้ จากตรงนั้นคุณสามารถกู้คืนกลับไปยังสมุดบัญชี หรือลบถาวรเมื่อคุณมั่นใจว่าไม่ต้องการมันอีกแล้ว
การบันทึกบัญชีทีละขั้นตอน
ด้านล่างนี้คือการบันทึกที่ทุกคนต้องเจอ หัวข้อละหนึ่งเรื่อง ได้แก่ เงินเดือน การใช้จ่ายด้วยบัตรเครดิต การชำระยอดตามใบแจ้งยอดบัตร การโอนระหว่างบัญชีของคุณเอง การถอนเงินที่ตู้ ATM ค่างวดสินเชื่อบ้าน และการคืนเงิน แต่ละเรื่องจะอธิบายด้วยภาษาง่าย ๆ ว่าเกิดอะไรขึ้น แสดงรายการบัญชีที่ Cashfulness บันทึกทีละแถวพร้อมจำนวนเงินตัวอย่าง และบอกขั้นตอนในแอป ผู้ที่มาจาก GnuCash จะพบรายการบัญชีแบบเดียวกัน ที่เปลี่ยนไปมีเพียงหน้าจอที่ใช้กรอกเท่านั้น
การอ่านรายการบัญชีใช้กฎเพียงข้อเดียว สินทรัพย์ (บัญชีกระแสรายวัน เงินสด บัญชีออมทรัพย์) และค่าใช้จ่ายจะเพิ่มขึ้นทางเดบิต ส่วนหนี้สิน (บัตรเครดิต สินเชื่อบ้าน) และรายได้จะเพิ่มขึ้นทางเครดิต ในทุกรายการ ยอดรวมเดบิตเท่ากับยอดรวมเครดิต นั่นคือผลรวมของทุกแถวเป็นศูนย์
เริ่มจาก «ธุรกรรมใหม่» ในสมุดบัญชีเสมอ (บนโทรศัพท์คือปุ่มบวกที่มุมล่างขวา) ในโหมดง่าย คุณไม่ต้องเลือกฝั่งเอง จากสองบัญชีในแบบฟอร์ม บัญชีแรกจะอยู่ฝั่งเครดิต และบัญชีที่สองอยู่ฝั่งเดบิต สำหรับรายการที่มีมากกว่าสองแถว เช่น ค่างวดสินเชื่อบ้าน หรือเมื่อต้องการเลือกฝั่งเอง เช่น การคืนเงิน ให้ใช้ «อื่นๆ» ซึ่งจะเปิดโหมดขั้นสูง ในโหมดนั้นแต่ละแถวมีบัญชี ฝั่ง และจำนวนเงินของตัวเอง และส่วนสรุปด้านล่างที่แสดงยอดรวมเดบิตและยอดรวมเครดิตจะบอกคุณว่ารายการสมดุลเมื่อใด
ทีละขั้นตอน: เงินเดือนเข้าบัญชีกระแสรายวัน
เงินเดือนเข้าบัญชีกระแสรายวัน ยอดคงเหลือของบัญชีเพิ่มขึ้น และในขณะเดียวกันคุณบันทึกรายได้ นี่คือ «รายรับ» ตรงนี้บันทึกยอดสุทธิที่เข้าบัญชี หากต้องการเก็บรายการหักต่าง ๆ ไว้ด้วย ต้องใช้รายการหลายแถวด้วย «อื่นๆ»
รายการบัญชีสำหรับเงินเดือน 2,150.00 € คือ บัญชีกระแสรายวัน 2,150.00 € เดบิต (สินทรัพย์เพิ่มขึ้น) เงินเดือน 2,150.00 € เครดิต (บันทึกรายได้) ยอดรวมเดบิต 2,150.00 € ยอดรวมเครดิต 2,150.00 € รายการสมดุล
- จากสมุดบัญชี กด «ธุรกรรมใหม่» แล้วเลือกวันที่เงินเดือนเข้า
- เลือกประเภทเป็น «รายรับ»
- เขียนคำอธิบาย เช่น เงินเดือนเดือนกันยายน และจำนวนเงิน 2,150.00
- ในช่อง «บัญชีรายได้» เลือกเงินเดือน ในช่อง «บัญชีรับเงิน» เลือกบัญชีกระแสรายวัน
- กด «บันทึก»
ทีละขั้นตอน: การใช้จ่ายด้วยบัตรเครดิต
คุณจ่ายค่าอาหารค่ำด้วยบัตรเครดิต บัญชีกระแสรายวันยังไม่ขยับ สิ่งที่เพิ่มขึ้นคือหนี้ที่คุณมีต่อธนาคารผู้ออกบัตร ซึ่งใน Cashfulness เป็นบัญชีประเภทหนี้สิน และคุณบันทึกค่าใช้จ่าย นี่คือ «รายจ่าย» โดยมีบัตรเป็นบัญชีที่เงินออกไป
รายการบัญชีสำหรับอาหารค่ำ 64.50 € คือ ร้านอาหาร 64.50 € เดบิต (บันทึกค่าใช้จ่าย) บัตรเครดิต 64.50 € เครดิต (หนี้เพิ่มขึ้น) ยอดรวมเดบิต 64.50 € ยอดรวมเครดิต 64.50 € รายการสมดุล
- จากสมุดบัญชี กด «ธุรกรรมใหม่» แล้วเลือกวันที่ใช้จ่าย
- เลือกประเภทเป็น «รายจ่าย»
- เขียนคำอธิบาย เช่น อาหารค่ำที่ร้านพิซซ่า และจำนวนเงิน 64.50
- ในช่อง «บัญชีต้นทาง» เลือกบัตรเครดิต ในช่อง «บัญชีรายจ่าย» เลือกร้านอาหาร
- กด «บันทึก»
ทีละขั้นตอน: การชำระยอดตามใบแจ้งยอดบัตร
สิ้นเดือน ธนาคารหักยอดรวมตามใบแจ้งยอดบัตรจากบัญชีกระแสรายวัน นี่ไม่ใช่รายจ่ายใหม่ เพราะคุณบันทึกการใช้จ่ายไว้ทีละรายการแล้ว บัญชีกระแสรายวันลดลง และหนี้บัตรลดลงด้วยจำนวนเดียวกัน จึงเป็น «โอนเงิน» ระหว่างสองบัญชีของคุณ
รายการบัญชีสำหรับใบแจ้งยอด 412.30 € คือ บัตรเครดิต 412.30 € เดบิต (หนี้ลดลง) บัญชีกระแสรายวัน 412.30 € เครดิต (สินทรัพย์ลดลง) ยอดรวมเดบิต 412.30 € ยอดรวมเครดิต 412.30 € ไม่มีค่าใช้จ่าย มูลค่าสุทธิไม่เปลี่ยน
- จากสมุดบัญชี กด «ธุรกรรมใหม่» แล้วเลือกวันที่ถูกหักเงิน
- เลือกประเภทเป็น «โอนเงิน»
- เขียนคำอธิบาย เช่น ใบแจ้งยอดบัตรเดือนกันยายน และจำนวนเงิน 412.30
- ในช่อง «จากบัญชี» เลือกบัญชีกระแสรายวัน ในช่อง «ไปยังบัญชี» เลือกบัตรเครดิต
- กด «บันทึก»
ทีละขั้นตอน: การโอนระหว่างสองบัญชีของคุณเอง
คุณย้ายเงินจากบัญชีกระแสรายวันไปยังบัญชีออมทรัพย์ เงินยังเป็นของคุณ บัญชีหนึ่งลดลง อีกบัญชีเพิ่มขึ้น และมูลค่าสุทธิไม่เปลี่ยน นี่คือ «โอนเงิน»
รายการบัญชีสำหรับการโอน 5,000.00 € คือ บัญชีออมทรัพย์ 5,000.00 € เดบิต (สินทรัพย์เพิ่มขึ้น) บัญชีกระแสรายวัน 5,000.00 € เครดิต (สินทรัพย์ลดลง) ยอดรวมเดบิต 5,000.00 € ยอดรวมเครดิต 5,000.00 € รายการสมดุล
- จากสมุดบัญชี กด «ธุรกรรมใหม่» แล้วเลือกวันที่โอน
- เลือกประเภทเป็น «โอนเงิน»
- เขียนคำอธิบาย เช่น โอนเข้าบัญชีออมทรัพย์ และจำนวนเงิน 5,000.00
- ในช่อง «จากบัญชี» เลือกบัญชีกระแสรายวัน ในช่อง «ไปยังบัญชี» เลือกบัญชีออมทรัพย์
- กด «บันทึก»
ทีละขั้นตอน: การถอนเงินที่ตู้ ATM
คุณถอนเงินสดที่ตู้ ATM เงินย้ายจากบัญชีกระแสรายวันไปอยู่ในกระเป๋าสตางค์ คุณยังไม่ได้ใช้จ่ายอะไร แค่ย้ายเงิน ค่าใช้จ่ายจะบันทึกตอนที่คุณใช้เงินสด นี่คือ «โอนเงิน» ไปยังบัญชีเงินสด
รายการบัญชีสำหรับการถอน 200.00 € คือ เงินสด 200.00 € เดบิต (สินทรัพย์เพิ่มขึ้น) บัญชีกระแสรายวัน 200.00 € เครดิต (สินทรัพย์ลดลง) ยอดรวมเดบิต 200.00 € ยอดรวมเครดิต 200.00 € รายการสมดุล
- จากสมุดบัญชี กด «ธุรกรรมใหม่» แล้วเลือกวันที่ถอน
- เลือกประเภทเป็น «โอนเงิน»
- เขียนคำอธิบาย เช่น ถอนเงินที่ตู้ ATM และจำนวนเงิน 200.00
- ในช่อง «จากบัญชี» เลือกบัญชีกระแสรายวัน ในช่อง «ไปยังบัญชี» เลือกเงินสด
- กด «บันทึก»
ทีละขั้นตอน: ค่างวดสินเชื่อบ้าน
ธนาคารหักค่างวดสินเชื่อบ้านจากบัญชีกระแสรายวัน ค่างวดประกอบด้วยสองส่วน ส่วนเงินต้น ซึ่งคืนเงินกู้บางส่วนและทำให้หนี้ลดลง และส่วนดอกเบี้ย ซึ่งเป็นราคาของเงินกู้ นั่นคือค่าใช้จ่าย ทั้งสองส่วนดูได้จากตารางผ่อนชำระของธนาคาร มีสามบัญชี จึงมีสามแถว ต้องใช้ «อื่นๆ» การบันทึกค่างวดทั้งก้อนเป็นการโอนไปยังสินเชื่อบ้านจะทำให้หนี้ลดลงเร็วกว่าความจริง และซ่อนดอกเบี้ยซึ่งเป็นค่าใช้จ่ายเอาไว้
รายการบัญชีสำหรับค่างวด 780.00 € ซึ่งเป็นเงินต้น 520.00 € และดอกเบี้ย 260.00 € คือ สินเชื่อบ้าน 520.00 € เดบิต (หนี้ลดลง) ดอกเบี้ยจ่าย 260.00 € เดบิต (บันทึกค่าใช้จ่าย) บัญชีกระแสรายวัน 780.00 € เครดิต (สินทรัพย์ลดลง) ยอดรวมเดบิต 780.00 € ยอดรวมเครดิต 780.00 € รายการสมดุล
- จากสมุดบัญชี กด «ธุรกรรมใหม่» เลือกวันที่ถูกหักเงิน และเลือกประเภทเป็น «อื่นๆ» แบบฟอร์มจะเปลี่ยนเป็นโหมดขั้นสูงพร้อมแถวบัญชี
- เขียนคำอธิบาย เช่น ค่างวดสินเชื่อบ้านเดือนกันยายน
- แถวแรก: เลือกบัญชีกระแสรายวัน เลือก «เครดิต» แล้วพิมพ์ 780.00
- แถวที่สอง: เลือกสินเชื่อบ้าน คง «เดบิต» ไว้ และแก้จำนวนเงินที่เสนอเป็น 520.00 ในแถวนั้นแอปจะแสดง «หนี้สิน: หนี้ลดลง»
- แถวที่สาม: หากแอปยังไม่ได้เพิ่มให้พร้อมจำนวนที่ขาด ให้กด «เพิ่มแถว» เลือกดอกเบี้ยจ่าย ทางเดบิต 260.00
- เมื่อด้านล่างยอดรวมเดบิตและยอดรวมเครดิตเป็น 780.00 € ทั้งคู่ และปรากฏ «เดบิต = เครดิต · สมดุล» ให้กด «บันทึกรายการ»
ทีละขั้นตอน: การคืนเงินค่าสินค้า
คุณคืนรองเท้าหนึ่งคู่ และร้านคืนเงิน 39.90 € เข้าบัญชีกระแสรายวันของคุณ นี่ไม่ใช่กำไร แต่เป็นการยกเลิกรายจ่ายก่อนหน้า ด้วยเหตุนี้ การคืนเงินจึงไม่บันทึกเป็น «รายรับ» ซึ่งจะนับรวมไว้ในรายได้ แต่บันทึกเป็นการกลับรายการค่าใช้จ่าย ด้วย «อื่นๆ» และสองแถว
รายการบัญชีสำหรับการคืนเงิน 39.90 € คือ บัญชีกระแสรายวัน 39.90 € เดบิต (สินทรัพย์เพิ่มขึ้น) เสื้อผ้า 39.90 € เครดิต (กลับรายการค่าใช้จ่าย) ยอดรวมเดบิต 39.90 € ยอดรวมเครดิต 39.90 € ในงบกำไรขาดทุน ค่าใช้จ่ายด้านเสื้อผ้าลดลง 39.90 €
- จากสมุดบัญชี กด «ธุรกรรมใหม่» เลือกวันที่ได้รับเงินคืน และเลือกประเภทเป็น «อื่นๆ»
- เขียนคำอธิบาย เช่น เงินคืนค่ารองเท้าที่ส่งคืน
- แถวแรก: เลือกบัญชีกระแสรายวัน เลือก «เดบิต» แล้วพิมพ์ 39.90
- แถวที่สอง: เลือกเสื้อผ้า แอปจะเสนอ 39.90 ทางเครดิตไว้ให้แล้ว และในแถวจะปรากฏ «ค่าใช้จ่าย: การกลับรายการ»
- เมื่อด้านล่างปรากฏ «เดบิต = เครดิต · สมดุล» ให้กด «บันทึกรายการ»
กรณีในชีวิตจริง สามบรรทัดจบ
การบันทึกด้านบนคือสิ่งที่เกิดขึ้นทุกเดือน ต่อจากนั้นยังมีกรณีเล็ก ๆ ที่เจอกันทุกวัน ซึ่งทำให้สงสัยว่า “รายการนี้ต้องลงตรงไหน” ด้านล่างนี้คือกรณีที่พบบ่อยที่สุด รวบรวมจากคำถามของผู้ใช้แอป กรณีละสามบรรทัด ได้แก่ สถานการณ์ บัญชีที่เคลื่อนไหว และเหตุผล กฎที่ผูกทุกกรณีเข้าด้วยกันมีข้อเดียว เงินของคุณไม่เคยหายไป แค่เปลี่ยนที่อยู่ และค่าใช้จ่ายคือสิ่งที่ออกไปแล้วไม่กลับมาเท่านั้น
เงินที่ออกให้เพื่อนก่อน คุณเป็นคนจ่ายค่าสั่งซื้อให้เพื่อนผู้หญิงคนหนึ่ง เธอจะคืนเป็นเงินสด และคุณจะนำไปฝากเข้าธนาคาร บัญชีที่เกี่ยวข้องคือ ตอนที่คุณจ่าย ฝั่งเดบิตคือบัญชีลูกหนี้เพื่อน (เป็นสินทรัพย์ ประเภทลูกหนี้ ที่สร้างเพียงครั้งเดียว) ฝั่งเครดิตคือบัญชีกระแสรายวันหรือบัตร ตอนที่เธอคืนเงิน ฝั่งเดบิตคือเงินสด ฝั่งเครดิตคือลูกหนี้เพื่อน ตอนที่คุณฝากเงิน ฝั่งเดบิตคือบัญชีกระแสรายวัน ฝั่งเครดิตคือเงินสด เหตุผลคือ คุณไม่ได้ใช้จ่ายอะไร คุณให้ยืม ลูกหนี้นี้เป็นส่วนหนึ่งของความมั่งคั่งของคุณเหมือนเงินสด และจนกว่าเธอจะคืน คุณก็เห็นมันอยู่ตรงนั้น ค้างอยู่
เงินก้อนเล็กใน Satispay หรือกระเป๋าเงินอิเล็กทรอนิกส์ คุณเก็บเงินไว้ไม่กี่ยูโรใน Satispay, PayPal หรือแอปคล้ายกัน และไม่แน่ใจว่าต้องนับหรือไม่ บัญชีที่เกี่ยวข้องคือ สร้างบัญชี Satispay ไว้ในหมวดสินทรัพย์ เหมือนบัญชีกระแสรายวัน (ประเภทบัตรเติมเงินหรือเงินสด) การเติมเงินเข้าไปคือการโอนเงิน ฝั่งเดบิตคือ Satispay ฝั่งเครดิตคือบัญชีกระแสรายวัน การจ่ายด้วย Satispay คือรายจ่ายตามปกติ ฝั่งเดบิตคือค่าใช้จ่าย ฝั่งเครดิตคือ Satispay เหตุผลคือ เงินนั้นยังเป็นของคุณและถอนออกมาได้ มันไม่ใช่รายจ่าย แค่อยู่อีกกระเป๋าหนึ่ง ในมูลค่าสุทธิคุณจะเห็นมัน และเห็นด้วยว่าเหลืออยู่เท่าไร
ดอกเบี้ยไม่กี่เซนต์ บัญชีเงินฝาก หรือ Satispay จะให้ดอกเบี้ยเล็กมาก บัญชีที่เกี่ยวข้องคือ ในวันที่คุณเห็นดอกเบี้ยเข้า ฝั่งเดบิตคือบัญชีที่รับดอกเบี้ย ฝั่งเครดิตคือรายได้ประเภทดอกเบี้ยรับ (อยู่ในกลุ่มรายได้จากทรัพย์สิน) เหตุผลคือ ดอกเบี้ยเป็นรายรับจริง แม้จะมีค่าแค่ 0.01 ไม่มีอะไรต้อง “อัปเดต” คุณบันทึกสิ่งที่เข้ามา ในวันที่เข้ามา ถ้าเป็นเศษเงินจริง ๆ คุณจะบันทึกดอกเบี้ยที่เข้ามาปีละครั้งเป็นยอดรวมก็ได้
ค่ารักษาที่จ่ายเป็นงวดแบบไม่มีดอกเบี้ย ผ่าน PayPal หรือบริการคล้ายกัน ทันตแพทย์ได้รับเงินครบในวันที่รักษา แต่คุณจ่าย PayPal เป็นสามงวด บัญชีที่เกี่ยวข้องคือ ในวันที่รักษา ฝั่งเดบิตคือค่ารักษาพยาบาลเต็มจำนวน ฝั่งเครดิตคือบัญชีหนี้ PayPal (เป็นหนี้สินระยะสั้น ที่สร้างเพียงครั้งเดียว) ทุกงวด ฝั่งเดบิตคือหนี้ PayPal ฝั่งเครดิตคือบัญชีกระแสรายวัน เหตุผลคือ ใบเสร็จเขียนว่า “ชำระแล้ว” เพราะ PayPal จ่ายแทนคุณ และตั้งแต่นั้นคุณเป็นหนี้เขา ตลอดสามเดือนนั้นเงินยังอยู่ในบัญชีของคุณ แต่มีหนี้เท่ากัน มูลค่าสุทธิจึงถูกต้องตั้งแต่วันแรก
คูปองส่วนลดของซูเปอร์มาร์เก็ต “ลด 5 ยูโรทุก 30 ยูโรที่ซื้อครั้งต่อไป” นับเป็นความมั่งคั่งหรือไม่ บัญชีที่เกี่ยวข้องคือ ไม่มีเลย จนกว่าคุณจะใช้ เมื่อใช้แล้ว คุณบันทึกรายจ่ายตามที่จ่ายจริง คือใบเสร็จหลังหักส่วนลด เหตุผลคือ คูปองที่มีเงื่อนไขถอนออกมาหรือไปใช้ที่อื่นไม่ได้ มันไม่ใช่ความมั่งคั่ง แต่เป็นราคาที่ถูกลงในครั้งหน้า การบันทึกไว้ก่อนคือการนับเงินที่คุณอาจไม่ได้ใช้เลย
คูปองจากการคืนสินค้า คุณคืนของที่ซื้อผิด และร้านให้คูปองแทนเงิน บัญชีที่เกี่ยวข้องคือ ในวันที่คืนสินค้า ฝั่งเดบิตคือบัญชีลูกหนี้ร้านค้า (เป็นสินทรัพย์ ประเภทลูกหนี้) ฝั่งเครดิตคือค่าใช้จ่ายเดียวกับที่ซื้อ ซึ่งทำให้ค่าใช้จ่ายนั้นถูกกลับรายการ เมื่อคุณใช้คูปอง ฝั่งเดบิตคือค่าใช้จ่ายของสิ่งที่ซื้อ ฝั่งเครดิตคือลูกหนี้ร้านค้า เหตุผลคือ นี่ไม่ใช่รายรับ เพราะไม่มีใครให้เงินใหม่กับคุณ แต่เป็นรายจ่ายที่ย้อนกลับมาและพักอยู่ในลูกหนี้จนกว่าจะใช้อีกครั้ง
ใบเสร็จ ต้องบันทึกทุกเย็นไหม ไม่ต้อง บัญชีที่เกี่ยวข้องคือ บัญชีของรายจ่ายนั้น ในตอนที่คุณบันทึก เหตุผลคือ จังหวะเป็นของคุณ สัปดาห์ละครั้งก็พอ ขอให้ทุกรายการเข้ามาเพียงครั้งเดียว คนที่จ่ายด้วยบัตรบันทึกจากใบแจ้งยอดได้ เพราะมีครบเรียงกันอยู่แล้ว คนที่จ่ายเงินสดบันทึกจากแถบรายการด่วนของบัญชีเงินสด ส่วนใบเสร็จที่เป็นภาพให้แนบเมื่อจำเป็นจริง ๆ เท่านั้น เช่น เพื่อการรับประกัน หรือรายจ่ายที่นำไปลดหย่อนภาษีได้ (ดูหัวข้อเรื่องเอกสารแนบ)