
دفتر روزنامه
دفتر روزنامه تمام تراکنشهای فضای کاری فعال را در یک فهرست زمانی واحد گرد هم میآورد. اینجا جایی است که فعالیتهای گذشته را جستوجو میکنید، اقلام جدید را ثبت میکنید و روی موارد موجود اقدام میکنید. در پشت صحنه، هر تراکنش دوطرفه است: حداقل دو حرکت که یکدیگر را متعادل میکنند، اما برنامه آنها را از یک فرم ساده برای شما میسازد.
نگاهی سریع به دفتر روزنامه
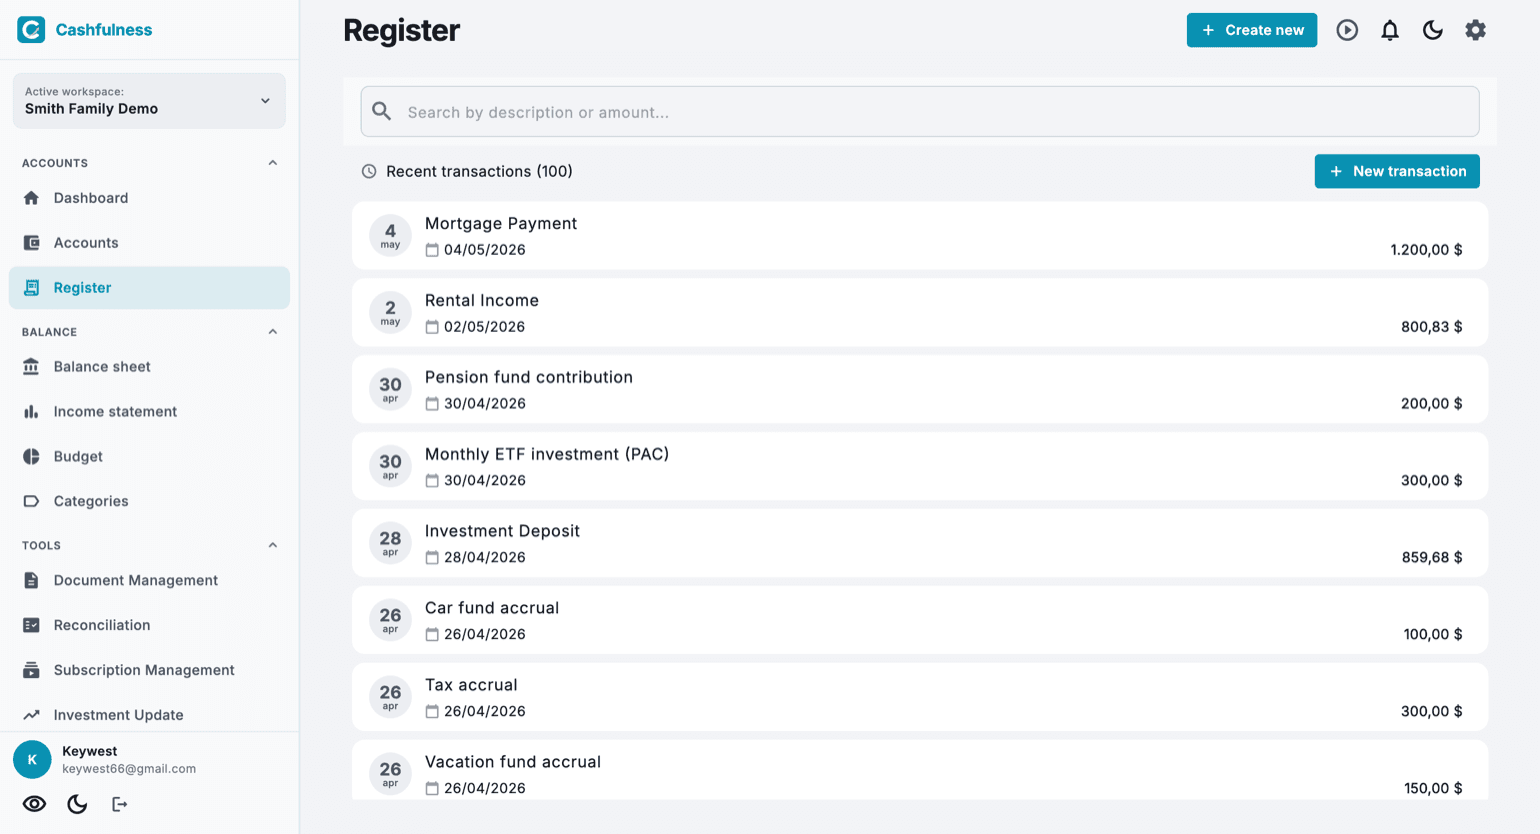
با باز کردن دفتر روزنامه از نوار کناری، آخرین تراکنشهای فضای کاری را میبینید که از جدیدترین مرتب شدهاند. هر ردیف تاریخ، توضیح و مبلغ قلم را نشان میدهد.
نوار بالا به شما امکان میدهد بر اساس توضیح یا مبلغ جستوجو کنید: شروع به تایپ کنید و فهرست همزمان فیلتر میشود. در بالا سمت راست، دکمهٔ تراکنش جدید را مییابید که فرم ورودی را باز میکند.
در برخی ردیفها کنار شرح، برچسب کوچکی دیده میشود: یعنی آن سند را برنامه ساخته است، نه شما. این برچسب را روی ارزشگذاری سرمایهگذاریها، استهلاکها، ماندههای افتتاحیه، تراکنشهای تکرارشونده و ردیفهای آمده از درونریزی میبینید. ردیفهای بدون برچسب همانهایی هستند که خودتان دستی نوشتهاید.
ایجاد تراکنش جدید
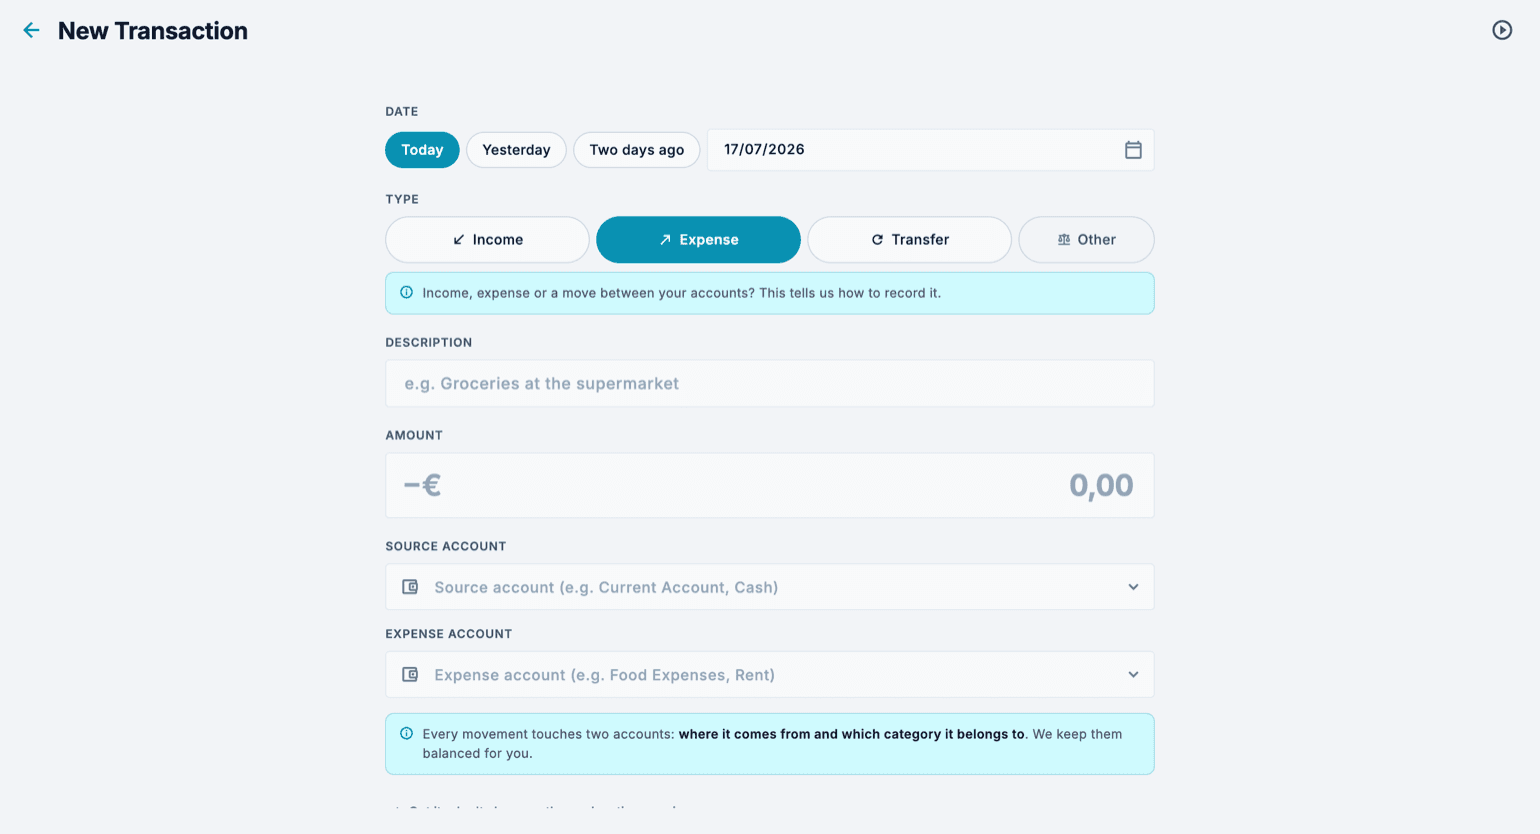
فرم ورودی شما را فیلد به فیلد راهنمایی میکند. ابتدا نوع قلم را انتخاب کنید: درآمد، هزینه، انتقال بین حسابهای خودتان، یا «سایر» برای موارد خاص. بر اساس نوع انتخابشده، برنامه حسابهای مناسب برای پیوند دادن را پیشنهاد میدهد.
برای تاریخ، میانبرهای سریع دارید (امروز، دیروز، پریروز) در کنار انتخابگر تقویم، بنابراین ثبت هزینههای چند روز اخیر تنها یک لمس نیاز دارد.
- از دفتر روزنامه، تراکنش جدید را فشار دهید (یا دکمهٔ بهعلاوه در گوشهٔ پایینراست).
- تاریخ را با میانبرهای سریع یا از تقویم انتخاب کنید.
- نوع را انتخاب کنید: درآمد، هزینه، انتقال یا «سایر».
- توضیحی بنویسید، برای مثال خرید مواد غذایی.
- مبلغ قلم را وارد کنید.
- حساب مبدأ و مقصد را انتخاب کنید: برای یک هزینه، این یعنی حسابی که پول از آن خارج میشود و حساب هزینهای که به آن تعلق دارد (مانند مواد غذایی یا اجاره).
- تأیید کنید: تراکنش بلافاصله در دفتر روزنامه ظاهر میشود و ماندههای حسابهای درگیر بهروز میشوند.
شروع از یک حساب
همچنین میتوانید یک حساب را از برگهٔ حسابها باز کنید و قلم را از همانجا بسازید: حساب از پیش انتخاب شده است، و جایی که قرار میگیرد به نوع حساب بستگی دارد. حسابی که پول در آن است، مانند کارت یا نقد، همان حسابی است که پرداخت یا دریافت میکند، و حتی اگر نوع قلم را عوض کنید سر جایش میماند. اما حساب هزینه یا درآمد، مانند اینترنت و تلفن، در دستهبندی قرار میگیرد، و فقط انتخاب حسابی باقی میماند که با آن پرداخت یا دریافت میکنید. با گزینهٔ برای مورد بعدی همینجا بمان، پس از ذخیره نوع، تاریخ و حسابی که پرداخت کرده باقی میمانند، و اگر از حساب هزینه یا درآمد شروع کرده باشید، دستهبندی هم میماند.
در صفحهٔ هر حساب، بالای فهرست قلمها، نواری هم برای نوشتن ردیف پشت ردیف هست، مانند دفتر یک حساب در GnuCash. هنگام نوشتن توضیح، برنامه قلمهایی را که پیشتر روی آن حساب ثبت شدهاند پیشنهاد میکند: انتخاب یکی از آنها توضیح، ورود متقابل و آخرین مبلغ را وارد میکند، و مبلغ از پیش انتخاب شده است تا رویش بنویسید. ورود متقابل هم هنگام نوشتن کامل میشود، و اگر حساب وجود نداشته باشد، برنامه ساختنش را پیشنهاد میکند.
پس از ذخیره، نوار خالی میشود اما تاریخ را نگه میدارد، و مکاننما به توضیح برمیگردد: اگر رسیدهای سهشنبه را وارد میکنید، تاریخ را فقط یک بار انتخاب میکنید. وقتی از صفحهٔ حساب بیرون بروید و دوباره وارد شوید، تاریخ به امروز برمیگردد. برای سندی با چند ردیف، دکمهٔ فرم کامل هر آنچه تا اینجا نوشتهاید را با خود میبرد.
حسابداری دوطرفه، بدون نگرانی
وقتی تراکنشی را ذخیره میکنید، Cashfulness حداقل دو حرکت حسابداری ایجاد میکند که یکدیگر را متعادل میکنند: مجموع بدهکار و بستانکار همیشه برابر صفر است. این همان چیزی است که ماندههای شما، ترازنامه و صورت سود و زیان را سازگار نگه میدارد.
در عمل، یک هزینه یک دارایی را کاهش میدهد (مثلاً حساب جاری شما) و یک حساب هزینه را افزایش میدهد؛ یک انتقال ارزش را بین دو حساب خودتان جابهجا میکند بدون اینکه به ارزش خالص شما دست بزند. شما فرم ساده را پر میکنید و برنامه دقت حسابداری را تضمین میکند.
تراکنشها در ارزهای دیگر
اگر قلم شامل حسابهایی با ارزهای مختلف باشد، هر حساب مبلغ را به ارز خودش دریافت میکند: اپلیکیشن نرخ تبدیل بانک مرکزی اروپا را در تاریخ همان قلم پیشنهاد میدهد و پیش از ذخیره، مبلغ معادل را به شما نشان میدهد.
اگر صورتحساب بانکی رقم متفاوتی نشان دهد، برای مثال چون بانک نرخ خودش را اعمال کرده است، «سایر» را انتخاب کنید و در سطر حساب مبلغی را که واقعاً رسیده بنویسید: نرخ تبدیل خودبهخود دوباره محاسبه میشود. به این ترتیب هر حساب دقیقاً پول خودش را نشان میدهد و مجموع گزارشها به ارز اصلی فضا تبدیل میشود.
ویرایش، تکرار و بازیابی از سطل زباله
هر ردیف در دفتر روزنامه، مانند هر ردیف از فهرست قلمها در صفحهٔ یک حساب، به دکمهٔ ⋮ ختم میشود: این دکمه، بدون نیاز به باز کردن ردیف، منویی با گزینههای ویرایش کنید، کلون و حذف کنید باز میکند. در تلفن همراه، همین منو با فشار طولانی روی ردیف هم باز میشود. این دکمه و منو فقط وقتی دیده میشوند که بتوانید اقلام را ویرایش کنید. کلون برای اقلام تکرارشونده، مانند قسط وام یا هزینهٔ تکرارشونده، مفید است: یک کپی با تاریخ امروز میسازد و شما فقط آنچه را لازم است تغییر میدهید. همین اقدامات در ردیف باز شده هم وجود دارند.
تراکنشهای حذفشده فوراً ناپدید نمیشوند: به سطل زباله میروند، جایی که قابل بازیابی باقی میمانند. از آنجا میتوانید آنها را به دفتر روزنامه بازگردانید یا وقتی مطمئن شدید دیگر به آنها نیاز ندارید، برای همیشه حذف کنید.
ثبتها گام به گام
در ادامه ثبتهایی را مییابید که برای همه پیش میآیند، در هر بخش یکی: حقوق، یک خرید با کارت اعتباری، پرداخت صورتحساب کارت، یک انتقال میان دو حساب خودتان، برداشت از خودپرداز، قسط وام مسکن و یک استرداد وجه. برای هر کدام میبینید که به زبان ساده چه اتفاقی میافتد، سندی که Cashfulness ذخیره میکند، ردیف به ردیف، با مبالغ نمونه، و گامها در برنامه. کسی که از GnuCash میآید همان سندها را اینجا مییابد: فقط فرمی که با آن مینویسیدشان فرق میکند.
برای خواندن سندها یک قاعده کافی است: داراییها (حساب جاری، نقد، حساب سپرده) و هزینهها در بدهکار افزایش مییابند؛ بدهیها (کارت اعتباری، وام مسکن) و درآمدها در بستانکار افزایش مییابند. در هر سند مجموع بدهکار با مجموع بستانکار برابر است، یعنی جمع ردیفها صفر میشود.
همیشه از تراکنش جدید در دفتر روزنامه شروع میکنید (در تلفن، دکمهٔ بهعلاوه در گوشهٔ پایینراست). در حالت ساده طرف را شما انتخاب نمیکنید: از دو حساب فرم، اولی به بستانکار و دومی به بدهکار میرود. برای سندی با بیش از دو ردیف، مانند قسط وام مسکن، یا برای اینکه خودتان طرف را انتخاب کنید، مانند استرداد وجه، از «سایر» استفاده میشود که حالت پیشرفته را باز میکند: آنجا هر ردیف حساب خودش، طرف خودش و مبلغ خودش را دارد، و جدول پایین با مجموع بدهکار و مجموع بستانکار به شما میگوید سند کی موازنه میشود.
گام به گام: حقوق در حساب جاری
حقوق به حساب جاری واریز میشود: ماندهٔ حساب بالا میرود و همزمان یک درآمد ثبت میکنید. نوع آن درآمد است. اینجا مبلغ خالصی که به حساب میرسد ثبت میشود؛ اگر میخواهید کسورات را هم پیگیری کنید، به سندی چندردیفی با «سایر» نیاز دارید.
سند، با حقوقی به مبلغ ۲٬۱۵۰٫۰۰ €: حساب جاری ۲٬۱۵۰٫۰۰ € بدهکار (دارایی افزایش مییابد)؛ حقوق ۲٬۱۵۰٫۰۰ € بستانکار (درآمد ثبت میشود). مجموع بدهکار ۲٬۱۵۰٫۰۰ €، مجموع بستانکار ۲٬۱۵۰٫۰۰ €: سند موازنه است.
- از دفتر روزنامه، تراکنش جدید را فشار دهید و تاریخی را که حقوق واریز شد انتخاب کنید.
- بهعنوان نوع، درآمد را انتخاب کنید.
- توضیح را بنویسید، برای مثال حقوق سپتامبر، و مبلغ را: ۲٬۱۵۰٫۰۰.
- در «حساب درآمد» حقوق را انتخاب کنید؛ در «حساب دریافتکننده» حساب جاری را انتخاب کنید.
- «ذخیره تراکنش» را فشار دهید.
گام به گام: یک خرید با کارت اعتباری
شامی را با کارت اعتباری میپردازید. حساب جاری فعلاً تکان نمیخورد: بدهی شما به بانکی که کارت را به شما داده بیشتر میشود، که در Cashfulness حسابی از نوع بدهی است، و یک هزینه ثبت میکنید. نوع آن هزینه است، و کارت حسابی است که پول از آن خارج میشود.
سند، با شامی به مبلغ ۶۴٫۵۰ €: رستوران ۶۴٫۵۰ € بدهکار (هزینه ثبت میشود)؛ کارت اعتباری ۶۴٫۵۰ € بستانکار (بدهی افزایش مییابد). مجموع بدهکار ۶۴٫۵۰ €، مجموع بستانکار ۶۴٫۵۰ €: سند موازنه است.
- از دفتر روزنامه، تراکنش جدید را فشار دهید و تاریخ خرید را انتخاب کنید.
- بهعنوان نوع، هزینه را انتخاب کنید.
- توضیح را بنویسید، برای مثال شام در پیتزافروشی، و مبلغ را: ۶۴٫۵۰.
- در «حساب منبع» کارت اعتباری را انتخاب کنید؛ در «حساب هزینه» رستوران را انتخاب کنید.
- «ذخیره تراکنش» را فشار دهید.
گام به گام: پرداخت صورتحساب کارت
پایان ماه، بانک کل صورتحساب کارت را از حساب جاری برداشت میکند. این هزینهٔ تازهای نیست: خریدها را پیشتر یکییکی ثبت کردهاید. حساب جاری پایین میآید و بدهی کارت به همان مبلغ کم میشود، پس این یک انتقال میان دو حساب خودتان است.
سند، با صورتحسابی به مبلغ ۴۱۲٫۳۰ €: کارت اعتباری ۴۱۲٫۳۰ € بدهکار (بدهی کاهش مییابد)؛ حساب جاری ۴۱۲٫۳۰ € بستانکار (دارایی کاهش مییابد). مجموع بدهکار ۴۱۲٫۳۰ €، مجموع بستانکار ۴۱۲٫۳۰ €. هیچ هزینهای در کار نیست: ارزش خالص تغییر نمیکند.
- از دفتر روزنامه، تراکنش جدید را فشار دهید و تاریخ برداشت بانک را انتخاب کنید.
- بهعنوان نوع، انتقال را انتخاب کنید.
- توضیح را بنویسید، برای مثال صورتحساب کارت سپتامبر، و مبلغ را: ۴۱۲٫۳۰.
- در «از حساب» حساب جاری را انتخاب کنید؛ در «به حساب» کارت اعتباری را انتخاب کنید.
- «ذخیره تراکنش» را فشار دهید.
گام به گام: انتقال میان دو حساب خودتان
پولی را از حساب جاری به حساب سپرده منتقل میکنید. پول مال خودتان میماند: یک حساب پایین میآید، دیگری بالا میرود، و ارزش خالص تغییر نمیکند. نوع آن انتقال است.
سند، با انتقالی به مبلغ ۵٬۰۰۰٫۰۰ €: حساب سپرده ۵٬۰۰۰٫۰۰ € بدهکار (دارایی افزایش مییابد)؛ حساب جاری ۵٬۰۰۰٫۰۰ € بستانکار (دارایی کاهش مییابد). مجموع بدهکار ۵٬۰۰۰٫۰۰ €، مجموع بستانکار ۵٬۰۰۰٫۰۰ €: سند موازنه است.
- از دفتر روزنامه، تراکنش جدید را فشار دهید و تاریخ انتقال را انتخاب کنید.
- بهعنوان نوع، انتقال را انتخاب کنید.
- توضیح را بنویسید، برای مثال انتقال به حساب سپرده، و مبلغ را: ۵٬۰۰۰٫۰۰.
- در «از حساب» حساب جاری را انتخاب کنید؛ در «به حساب» حساب سپرده را انتخاب کنید.
- «ذخیره تراکنش» را فشار دهید.
گام به گام: برداشت از خودپرداز
از خودپرداز پول نقد برداشت میکنید: پول از حساب جاری به کیف پول میرود. چیزی خرج نکردهاید، فقط پول را جابهجا کردهاید؛ هزینهها را وقتی ثبت میکنید که نقد را خرج کنید. نوع آن انتقال به حساب نقد است.
سند، با برداشتی به مبلغ ۲۰۰٫۰۰ €: نقد ۲۰۰٫۰۰ € بدهکار (دارایی افزایش مییابد)؛ حساب جاری ۲۰۰٫۰۰ € بستانکار (دارایی کاهش مییابد). مجموع بدهکار ۲۰۰٫۰۰ €، مجموع بستانکار ۲۰۰٫۰۰ €: سند موازنه است.
- از دفتر روزنامه، تراکنش جدید را فشار دهید و تاریخ برداشت را انتخاب کنید.
- بهعنوان نوع، انتقال را انتخاب کنید.
- توضیح را بنویسید، برای مثال برداشت از خودپرداز، و مبلغ را: ۲۰۰٫۰۰.
- در «از حساب» حساب جاری را انتخاب کنید؛ در «به حساب» نقد را انتخاب کنید.
- «ذخیره تراکنش» را فشار دهید.
گام به گام: قسط وام مسکن
بانک قسط وام مسکن را از حساب جاری برداشت میکند. قسط از دو بخش تشکیل شده است: سهم اصل، که بخشی از وام را بازمیگرداند و بدهی را کم میکند، و سهم بهره، که بهای وام است، یعنی یک هزینه. این دو سهم را در جدول اقساط بانک مییابید. سه حساب، پس سه ردیف: از «سایر» استفاده میشود. ثبت کل قسط بهصورت انتقال به وام مسکن، بدهی را سریعتر از واقعیت پایین میآورد و بهره را، که یک هزینه است، پنهان میکند.
سند، با قسطی به مبلغ ۷۸۰٫۰۰ € که ۵۲۰٫۰۰ € آن اصل و ۲۶۰٫۰۰ € آن بهره است: وام مسکن ۵۲۰٫۰۰ € بدهکار (بدهی کاهش مییابد)؛ هزینهٔ بهره ۲۶۰٫۰۰ € بدهکار (هزینه ثبت میشود)؛ حساب جاری ۷۸۰٫۰۰ € بستانکار (دارایی کاهش مییابد). مجموع بدهکار ۷۸۰٫۰۰ €، مجموع بستانکار ۷۸۰٫۰۰ €: سند موازنه است.
- از دفتر روزنامه، تراکنش جدید را فشار دهید، تاریخ برداشت را انتخاب کنید و بهعنوان نوع، «سایر» را انتخاب کنید: فرم به حالت پیشرفته، با ردیفهای حسابداری، میرود.
- توضیح را بنویسید، برای مثال قسط وام مسکن سپتامبر.
- ردیف اول: حساب جاری را انتخاب کنید، بستانکار را برگزینید و ۷۸۰٫۰۰ بنویسید.
- ردیف دوم: وام مسکن را انتخاب کنید، بدهکار را نگه دارید و مبلغ پیشنهادی را به ۵۲۰٫۰۰ اصلاح کنید؛ برنامه در ردیف مینویسد «بدهی: بدهی کاهش مییابد».
- ردیف سوم: اگر برنامه آن را با مبلغ کسری از قبل اضافه نکرده است، «افزودن ردیف» را فشار دهید. هزینهٔ بهره را انتخاب کنید، در بدهکار، ۲۶۰٫۰۰.
- وقتی در پایین مجموع بدهکار و مجموع بستانکار هر دو ۷۸۰٫۰۰ € هستند و «بدهکار = بستانکار · موازنه شده» ظاهر میشود، «ذخیره سند» را فشار دهید.
گام به گام: استرداد وجه یک خرید
یک جفت کفش را پس میدهید و فروشگاه ۳۹٫۹۰ € را به حساب جاری شما برمیگرداند. این سود نیست: همان خرید قبلی است که لغو میشود. به همین دلیل استرداد وجه نه بهصورت درآمد، که آن را جزو درآمدها میشمرد، بلکه بهصورت برگشت از ثبتِ هزینه، با «سایر» و دو ردیف، ثبت میشود.
سند، با استردادی به مبلغ ۳۹٫۹۰ €: حساب جاری ۳۹٫۹۰ € بدهکار (دارایی افزایش مییابد)؛ پوشاک ۳۹٫۹۰ € بستانکار (هزینه برگشت میخورد). مجموع بدهکار ۳۹٫۹۰ €، مجموع بستانکار ۳۹٫۹۰ €. در صورت سود و زیان، هزینهٔ پوشاک ۳۹٫۹۰ € کم میشود.
- از دفتر روزنامه، تراکنش جدید را فشار دهید، تاریخ واریز برگشتی را انتخاب کنید و بهعنوان نوع، «سایر» را انتخاب کنید.
- توضیح را بنویسید، برای مثال استرداد وجه کفش پسدادهشده.
- ردیف اول: حساب جاری را انتخاب کنید، بدهکار را برگزینید و ۳۹٫۹۰ بنویسید.
- ردیف دوم: پوشاک را انتخاب کنید؛ برنامه از پیش ۳۹٫۹۰ را در بستانکار پیشنهاد میکند، و در ردیف «هزینه: برگشت از ثبت» ظاهر میشود.
- وقتی در پایین «بدهکار = بستانکار · موازنه شده» ظاهر میشود، «ذخیره سند» را فشار دهید.
موردهای زندگی واقعی، در سه سطر
ثبتهای بالا همانهایی هستند که هر ماه پیش میآیند. بعد موردهای کوچک روزمره هستند، همانهایی که این شک را پیش میآورند: “این را کجا بگذارم؟”. در ادامه رایجترین آنها را مییابید، جمعآوریشده از پرسشهای کسانی که از اپلیکیشن استفاده میکنند، هر کدام در سه سطر: وضعیت، حسابهایی که جابهجا میشوند، و چرایی. قاعدهای که همه را به هم میبندد فقط یکی است: پول شما هرگز ناپدید نمیشود، فقط جابهجا میشود، و هزینه فقط چیزی است که برای همیشه خارج شده است.
پولی که برای یک دوست پیشپرداخت کردهاید. سفارشی را برای یکی از دوستانتان پرداختهاید، او آن را نقد به شما برمیگرداند و شما آن را به بانک واریز میکنید. حسابها: وقتی میپردازید، بدهکار حساب مطالبات از دوستان (یک دارایی، از نوع مطالبات، که فقط یک بار میسازید)، بستانکار حساب جاری یا کارت. وقتی او پول را برمیگرداند، بدهکار نقد، بستانکار مطالبات از دوستان. وقتی آن را واریز میکنید، بدهکار حساب جاری، بستانکار نقد. چرایی: چیزی خرج نکردهاید، قرض دادهاید. مطالبه بخشی از ثروت شماست، مثل پول نقد، و تا وقتی او آن را برنگردانده، آن را همانجا معلق میبینید.
اندوختهای کوچک در Satispay یا یک کیف پول الکترونیکی. چند یورو در Satispay، PayPal یا اپلیکیشنی مشابه کنار میگذارید و نمیدانید آن را حساب کنید یا نه. حسابها: یک حساب Satispay میان داراییها بسازید، مثل حساب جاری (از نوع کارت پیشپرداخت یا پول نقد). شارژ آن یک انتقال است: بدهکار Satispay، بستانکار حساب جاری. پرداخت با Satispay یک هزینهٔ معمولی است: بدهکار هزینه، بستانکار Satispay. چرایی: این پول هنوز مال شماست و میتوانید آن را برداشت کنید: هزینه نیست، فقط در جیبی دیگر است. در ارزش خالص آن را میبینید و میبینید چقدرش باقی مانده است.
بهرهٔ چند سنتی. حساب سپرده، یا Satispay، بهرهای ناچیز به حساب شما واریز میکند. حسابها: روزی که آن را واریزشده میبینید، بدهکار حسابی که آن را میگیرد، بستانکار یک درآمد از نوع درآمد بهره (میان درآمدهای غیرفعال). چرایی: بهره درآمدی واقعی است، حتی اگر ارزشش ۰٫۰۱ باشد. چیزی “بهروز” نمیشود: آنچه رسیده ثبت میشود، همان وقتی که رسیده است. اگر واقعاً ریزهپول است، میتوانید واریزی را سالی یک بار، به مبلغ کل، ثبت کنید.
درمانی که با اقساط بدون بهره پرداخت شده، با PayPal یا مشابه آن. دندانپزشک در روز درمان کامل پرداخت میشود، اما شما PayPal را در سه قسط میپردازید. حسابها: روز درمان، بدهکار هزینههای پزشکی به کل مبلغ، بستانکار حساب بدهی به PayPal (یک بدهی کوتاهمدت که فقط یک بار میسازید). در هر قسط، بدهکار بدهی به PayPal، بستانکار حساب جاری. چرایی: رسید میگوید “پرداختشده” چون PayPal بهجای شما پرداخته، و شما از آن لحظه به او پول بدهکارید. در آن سه ماه پول هنوز روی حساب شماست، اما بدهیای برابر هم هست: ارزش خالص از همان روز اول درست است.
کوپنهای تخفیف سوپرمارکت. “۵ یورو برای هر ۳۰ یورو از خرید بعدی”: آیا این ثروت است؟ حسابها: هیچ، تا وقتی که از آنها استفاده نکردهاید. وقتی استفاده کردید، هزینه را بهاندازهٔ آنچه واقعاً پرداختهاید ثبت میکنید، یعنی رسید پس از کسر تخفیف. چرایی: کوپن مشروط را نمیشود برداشت کرد و جای دیگر هم خرج کرد: ثروت نیست، قیمتی پایینتر برای دفعهٔ بعد است. ثبت آن از پیش یعنی شمردن پولی که شاید هیچوقت استفاده نکنید.
کوپن حاصل از مرجوعی. کالایی را که اشتباه خریده بودید برگرداندید و فروشگاه بهجای پول به شما کوپن داد. حسابها: روز مرجوعی، بدهکار حساب مطالبات از فروشگاهها (یک دارایی، از نوع مطالبات)، بستانکار همان هزینهٔ خرید، که به این ترتیب برگشت میخورد. وقتی کوپن را خرج میکنید، بدهکار هزینهٔ چیزی که میخرید، بستانکار مطالبات از فروشگاهها. چرایی: درآمد نیست، چون کسی پول تازهای به شما نداده: هزینهای است که برمیگردد و در یک مطالبه پارک میماند تا دوباره آن را به کار ببرید.
رسیدها: باید هر شب واردشان کرد؟ نه. حسابها: همانهای خرید، وقتی ثبتش میکنید. چرایی: ریتم را خودتان انتخاب میکنید، و هفتهای یک بار کافی است، به شرط آنکه هر حرکت فقط یک بار وارد شود. کسی که با کارت میپردازد میتواند از روی صورتحساب ثبت کند، که همه را پشتسرهم دارد؛ کسی که نقد میپردازد آنها را از نوار ورود سریع حساب نقد ثبت میکند. رسید بهصورت تصویر فقط وقتی واقعاً لازم است پیوست میشود، مثلاً برای گارانتی یا هزینهای قابل کسر (به بخش پیوستها نگاه کنید).